Il est possible de s’en sortir avec un mauvais crédit, mais c’est difficile et ça coûte plus cher. Bâtir votre crédit vous aide à économiser et simplifie bien des aspects de vos finances personnelles.
Qu’est-ce que le crédit?
Le crédit, c’est emprunter de l’argent. Un prêteur, comme une banque, vous donne accès à des fonds que vous n’avez pas encore gagnés. Ensuite, habituellement par versements mensuels, vous remboursez cet argent au prêteur. Le montant que vous empruntez s’appelle le capital.
Pour dédommager les banques ou les autres prêteurs de l’utilisation de cet argent, vous payez un montant supplémentaire appelé intérêt. L’intérêt correspond habituellement à un pourcentage du montant initial (le capital) sur une certaine période (généralement une année). L’intérêt est exprimé sous forme de taux en pourcentage, comme 5 % ou 15 %, selon le service.
Les banques et les autres prêteurs doivent savoir dans quelle mesure vous êtes susceptible de rembourser le capital et les intérêts. Pour simplifier l’évaluation de ce risque, on vous attribue une cote de crédit fondée sur votre comportement financier passé, ou vos antécédents de crédit.
Pourquoi est-il important d’avoir un bon crédit?
Quand vous avez un bon crédit, on considère que le risque est faible que vous manquiez à vos paiements. Présenter un faible risque signifie que les banques et les autres prêteurs sont plus enclins à vous prêter de l’argent. C’est plus facile d’obtenir une carte de crédit, un prêt auto, un prêt hypothécaire et d’autres services basés sur le crédit.
Non seulement ces services sont plus faciles à obtenir, mais vous payez aussi un taux d’intérêt plus bas. Une simple fraction de pour cent sur un prêt auto ou un prêt hypothécaire peut faire une énorme différence sur vos paiements!
Sur quoi le crédit a-t-il une incidence?
Bien des services se fient à votre cote de crédit pour prendre des décisions à votre sujet. Par exemple, les demandes de location de logement, les forfaits de téléphonie cellulaire, les compagnies d’assurance et les entreprises de services publics évaluent toutes votre cote de crédit. Avec un bon crédit, vous payez moins d’intérêts, mais vous pourriez aussi éviter d’avoir à verser un dépôt de garantie pour votre téléphone cellulaire ou votre raccordement à l’électricité.
De mauvais antécédents de crédit signifient habituellement que vous devrez éviter de faire une demande de prêt ou de carte de crédit. Si vous en faites une, elle pourrait être refusée, ou on pourrait vous offrir un taux d’intérêt très élevé.
Avoir un excellent crédit ne garantit pas que votre demande sera approuvée, parce que les prêteurs tiennent compte d’autres facteurs. Cela dit, un bon crédit est toujours le point de départ, peu importe l’étape de votre vie.
Qu’est-ce qu’une bonne cote de crédit?
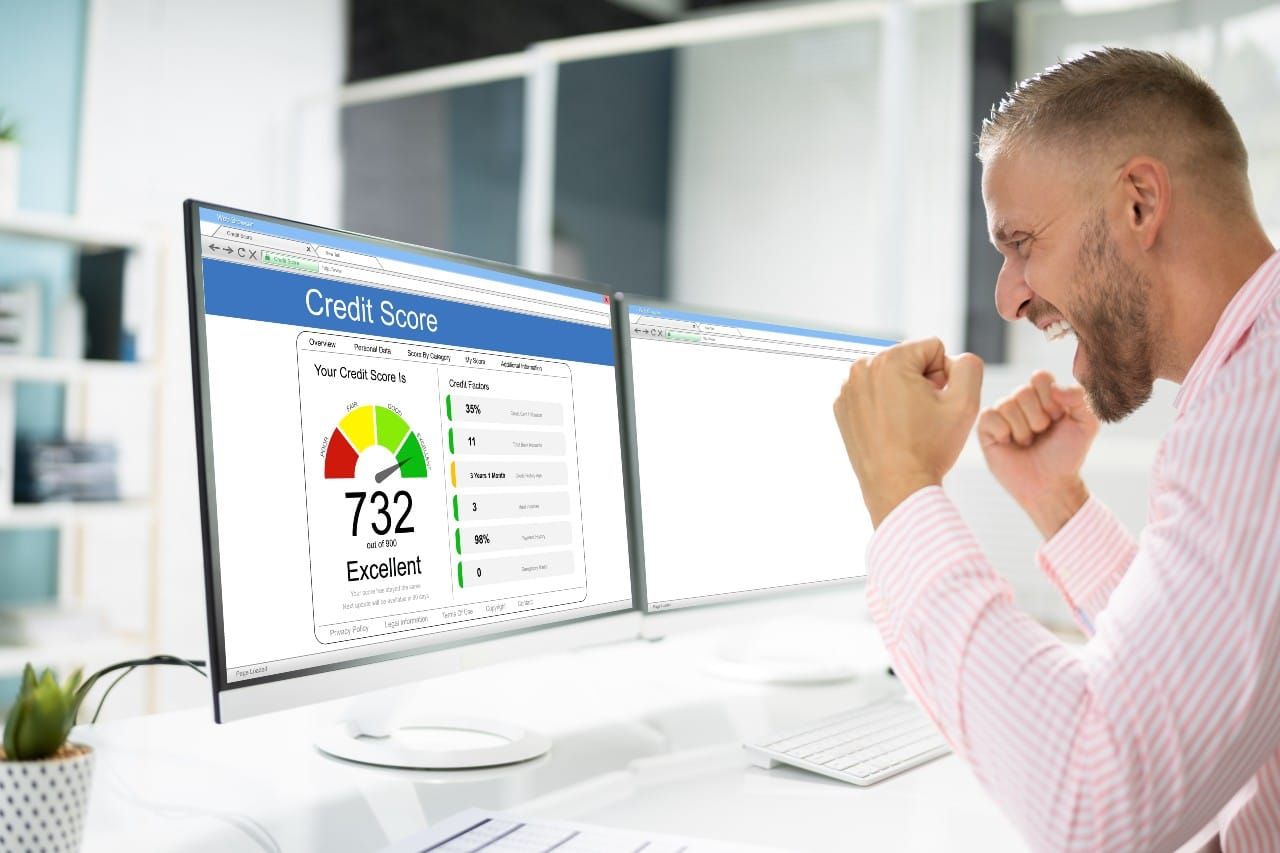
Au Canada, Equifax, l’une des deux agences d’évaluation du crédit, indique qu’une bonne cote de crédit se situe entre 660 et 724. Une très bonne cote de crédit se situe entre 725 et 759. Une cote de crédit supérieure à 760 est considérée comme excellente.
Les facteurs qui déterminent une cote de crédit
Votre cote de crédit est simplement un chiffre qui combine plusieurs facteurs pour refléter votre façon d’emprunter et de rembourser de l’argent.
Voici les facteurs les plus importants qui influent sur votre cote de crédit :
- Vos antécédents de paiement
- Le montant de vos dettes
- Depuis combien de temps vous avez du crédit
- Le crédit nouveau et récent
- Les types de crédit que vous utilisez
Plus la cote de crédit est élevée, mieux c’est!
Bâtir son crédit : ce qu’il faut faire
Améliorez votre cote de crédit grâce à ces conseils :
- Payez vos factures au plus tard à la date d’échéance. Vos antécédents de paiement pour l’électricité, votre téléphone cellulaire, vos paiements de voiture et votre loyer ou votre prêt hypothécaire comptent tous. Programmez des paiements directs à partir de votre compte ou, au moins, créez des rappels automatiques.
- Obtenez une carte de crédit et utilisez-la. Remboursez le solde complet chaque mois, mais utilisez-la pour des dépenses comme l’essence, votre service de diffusion en continu et même l’épicerie. Des achats réguliers que vous remboursez chaque mois aident à bâtir votre crédit.
- Payez vos factures de carte de crédit à temps. Il est préférable de rembourser le solde complet de vos cartes de crédit, mais faites au moins le paiement minimum à temps. Bien des Canadiens programment un virement automatique du paiement minimum de leur compte chèques vers leur carte. Ensuite, vous pouvez faire manuellement des paiements supplémentaires.
- Ayez votre propre crédit. Souvent, l’un des conjoints a un meilleur crédit, mais ne comptez pas là-dessus. Faites en sorte de bâtir le crédit des deux partenaires pour qu’il soit moins cher et plus facile d’emprunter ensemble. Vous devrez tous les deux figurer sur le prêt hypothécaire, alors si vous avez tous les deux un bon crédit, vous obtiendrez un meilleur taux.
- Commencez tôt. Commencez bientôt. Commencez maintenant. La durée de vos antécédents de crédit est essentielle pour votre cote de crédit.
- Gardez votre solde bas. Les créanciers aiment que votre niveau d’endettement total soit inférieur à 35 % du crédit total dont vous disposez.
- Ouvrez une carte de crédit garantie qui transmet vos renseignements aux principales agences d’évaluation du crédit.
- Demandez à quelqu’un de cosigner un compte de crédit ou un prêt à tempérament.
Bâtir son crédit : ce qu’il ne faut pas faire
Évitez ces erreurs pour ne pas nuire à votre cote de crédit.
- Ne vous endettez pas au-delà de vos moyens. Soyez responsable et prenez des décisions judicieuses au sujet de votre crédit
- Évitez de retirer des avances de fonds sur vos cartes de crédit. Utilisez plutôt une marge de crédit personnelle à taux d’intérêt plus bas pour avoir accès à de l’argent quand vous en avez besoin.
- Ne faites pas plusieurs demandes de crédit en même temps. Les prêteurs supposent que vous ne comptez pas vivre selon vos moyens si vous faites plusieurs demandes de crédit en peu de temps.
- N’utilisez qu’une ou deux cartes de crédit. La tenue de vos dossiers est plus simple, et cela élimine une partie de la tentation d’abuser de votre crédit.
- Surveillez les taux d’intérêt de vos cartes de crédit. Si vous devez garder un solde, faites-le sur les cartes au taux le plus bas.
- Surveillez votre ratio dettes-crédit, aussi appelé taux d’utilisation du crédit. Il s’agit du montant total de vos dettes par rapport au crédit total dont vous disposez. Quand votre ratio est élevé, il indique aux prêteurs que vous présentez un risque élevé. Gardez votre ratio sous les 35 % pour vos cartes de crédit, vos prêts et vos marges de crédit. Par exemple, si votre marge de crédit a une limite de 1 000 $, n’utilisez que 350 $ à la fois.
- N’oubliez pas que toutes vos factures impayées sont signalées aux agences d’évaluation du crédit et nuiront à votre cote de crédit.
Conclusion
Voilà quelques conseils précieux pour vous aider à bâtir votre crédit. Suivez ces conseils sur ce qu’il faut faire et ne pas faire pour augmenter votre cote de crédit.
Si vous avez de la difficulté à suivre vos paiements, il est peut-être temps d’obtenir des conseils d’experts. Communiquez avec nous dès aujourd’hui pour parler à un conseiller en crédit de la façon de bâtir votre crédit pour un avenir financier plus solide.