Les propositions de consommateur sont une solution de désendettement très efficace que vous pouvez mettre en place avec l’aide d’un syndic autorisé en insolvabilité.
Envie d’aller de l’avant? Pour vous aider, voici les réponses aux questions les plus fréquentes sur la proposition de consommateur.
Qu’est-ce qu’une proposition de consommateur?
Une proposition de consommateur est une entente de règlement de dettes juridiquement contraignante. C’est une solution de rechange à la faillite et une stratégie de désendettement efficace.
Une proposition de consommateur est déposée par l’entremise d’un syndic autorisé en insolvabilité et peut souvent réduire le total de vos dettes de 70 à 80 %. Elle lie tous vos créanciers une fois que les créanciers qui détiennent plus de 51 % de la somme totale empruntée ont voté en faveur de votre proposition.
Combien de fois pouvez-vous faire une proposition de consommateur?
Si vous avez déjà déposé une proposition de consommateur, mais que vous avez de nouveau du mal avec vos dettes, vous vous demandez peut-être si vous pouvez en déposer une autre. Bonne nouvelle : vous pouvez déposer un nombre illimité de propositions de consommateur. Il n’y a aucune limite fixe au nombre de propositions de consommateur que vous pouvez déposer au Canada.
Vous devez tout de même respecter les critères d’admissibilité généraux. Les effets sur votre cote de crédit seraient les mêmes que la première fois : la proposition resterait inscrite à votre dossier environ trois ans après son remboursement, ou six ans après son dépôt, selon la première éventualité. Déposer une nouvelle proposition n’entraîne aucune pénalité.
Combien de temps après une proposition de consommateur puis-je obtenir un prêt hypothécaire?
Vous pouvez demander un prêt hypothécaire en tout temps, même pendant que votre proposition de consommateur est en cours. Cependant, en raison des effets d’une proposition de consommateur sur votre crédit, vous pourriez avoir de la difficulté à faire approuver un prêt hypothécaire. Si vous y parvenez, vos frais d’intérêt seront probablement très élevés.
En général, il est conseillé d’attendre au moins 2 ans après que votre dossier de crédit est redevenu propre avant de demander un prêt, quel qu’il soit. C’est parce que votre cote de crédit peut influer sur votre taux d’intérêt. Une proposition de consommateur ajoute aussi une cote R7 à votre dossier de crédit, qui y reste pendant 3 ans après le remboursement complet, ou 6 ans après le dépôt, selon la première éventualité.
Une proposition de consommateur aura-t-elle un effet sur le renouvellement de mon prêt hypothécaire?
Si vous faites vos paiements à temps et au complet, vous pourrez renouveler votre prêt hypothécaire auprès de votre institution financière. Le dépôt d’une proposition de consommateur ne devrait pas avoir d’effet sur ce renouvellement. En fait, il est probable que votre institution actuelle n’exige pas de nouvelle demande de crédit pour un renouvellement.
Par contre, si vous optez pour un refinancement, les dossiers de crédit et les nouvelles demandes entrent en jeu. Cela signifie aussi qu’il est peu probable que vous obteniez un taux d’intérêt plus bas.
Puis-je obtenir un prêt pendant ma proposition de consommateur au Canada?
Une proposition de consommateur a tendance à nuire à votre cote de crédit et à vos finances, ce qui réduit vos chances d’obtenir un prêt à un bon taux. Cependant, si vous pouvez démontrer que vous faites régulièrement les paiements de votre proposition et que vous avez les liquidités nécessaires pour rembourser le nouveau prêt, votre demande pourrait bien être approuvée!
Vos chances d’approbation sont meilleures si vous pouvez démontrer un revenu régulier, une preuve d’emploi stable et des antécédents de paiements effectués à temps. Votre syndic peut vous aider à faire une demande de prêt que vous avez vraiment les moyens de rembourser.
Puis-je obtenir une carte de crédit pendant ma proposition de consommateur?
Même s’il est possible de demander une nouvelle carte de crédit, vos chances d’approbation sont plus faibles. En effet, lorsque vous faites une demande, l’émetteur vérifie votre crédit et la proposition de consommateur y apparaît. Votre cote de crédit serait assez basse avec une proposition de consommateur en cours. Cela pourrait rendre l’émetteur méfiant, ou vous pourriez devoir payer un TAP plus élevé sur votre nouvelle carte si votre demande est approuvée.
Une autre option serait d’essayer d’obtenir une carte de crédit garantie auprès d’un prêteur, pour laquelle vous devrez peut-être fournir une garantie, comme un dépôt de garantie ou un CPG.
Puis-je utiliser mes cartes de crédit pendant ma proposition de consommateur?
Oui, tant que vous n’avez pas de solde sur ces cartes au moment de déposer la proposition! Idéalement, votre taux d’utilisation du crédit devrait se situer autour de 30 à 35 %, et vous devriez rembourser le solde au complet et à temps chaque mois. Cela montrera aux prêteurs que vos finances sont sur la bonne voie, et vous pourrez commencer à rebâtir votre solvabilité, puis votre cote de crédit.
C’est une excellente façon de commencer à contrer les dommages qu’une proposition de consommateur cause à votre cote de crédit.
Que se passe-t-il si je manque des paiements de ma proposition de consommateur?
Vous avez droit à un maximum de trois paiements manqués pendant toute la durée de la proposition de consommateur. Dès que vous accumulez trois défauts de paiement sans déposer de modification, la proposition de consommateur est réputée annulée. En ne faisant pas vos paiements, vous auriez enfreint les modalités de la proposition.
Pour cette raison, vos créanciers ne sont plus liés par ces modalités eux non plus. Comme la proposition de consommateur n’est plus juridiquement contraignante, ils peuvent vous réclamer directement le montant total.
Que se passe-t-il si ma proposition de consommateur est rejetée?
Pour que votre proposition de consommateur soit rejetée, il faut que les créanciers qui détiennent 51 % ou plus du montant total de vos dettes aient voté contre. La « suspension des procédures » prend fin au moment du rejet, et les créanciers peuvent recommencer à appliquer des intérêts. Ils peuvent aussi vous réclamer de nouveau le montant total.
Pour éviter cette situation et augmenter vos chances d’approbation, travaillez en étroite collaboration avec un syndic autorisé afin d’établir une proposition dont les modalités conviennent à la majorité de vos créanciers. Vous avez aussi intérêt à démontrer que ces modalités sont le mieux que vous puissiez faire : après tout, vos créanciers veulent récupérer le plus d’argent possible.
Pourquoi ma proposition de consommateur a-t-elle été rejetée?
Si vous offrez une somme globale beaucoup plus basse ou un calendrier de paiements qui ne convient pas, votre proposition pourrait être rejetée. Si vos antécédents financiers et vos habitudes de dépenses montrent un manque de responsabilité financière, les créanciers pourraient douter de votre engagement à améliorer vos finances, ce qui peut aussi mener à un rejet.
Bonne nouvelle : les propositions de consommateur bien réfléchies et bien structurées sont généralement acceptées. Il est conseillé de travailler avec un syndic autorisé en insolvabilité pour préparer une proposition solide que les créanciers seraient susceptibles d’accepter.
Puis-je rembourser ma proposition de consommateur plus tôt?
Absolument! Si vous avez des fonds supplémentaires ou recevez une prime au travail, vous pouvez les verser sur votre proposition de consommateur. En plus des versements ponctuels, vous pouvez aussi augmenter la fréquence ou le montant de vos paiements.
Cela vous aidera à vous libérer de vos dettes plus rapidement et à rebâtir votre cote de crédit. Plus vite vous remboursez votre proposition de consommateur, plus vite elle disparaîtra aussi de votre dossier de crédit.
Quels frais dois-je payer pour une proposition de consommateur?
- Votre revenu et tout revenu excédentaire (calculé selon la Loi sur la faillite et l’insolvabilité au Canada) que vous auriez à payer dans une faillite;
- Les biens que vous possédez et que vous devriez céder dans une faillite;
- Les créanciers à qui vous devez de l’argent et le résultat qu’ils attendent de la proposition.
- Frais de dépôt de 104,03 $ du BSF (Bureau du surintendant des faillites)
- 750,00 $ plus les taxes de vente au dépôt de votre proposition de consommateur
- 750,00 $ plus les taxes de vente une fois votre proposition de consommateur approuvée par vos prêteurs ou créanciers
- 170,00 $ plus les taxes de vente pour deux séances de consultation budgétaire obligatoires dans le cadre de la proposition de consommateur
- 20 % des fonds distribués à partir du compte en fiducie, plus les taxes de vente
Comment fonctionne une proposition de consommateur au Canada?
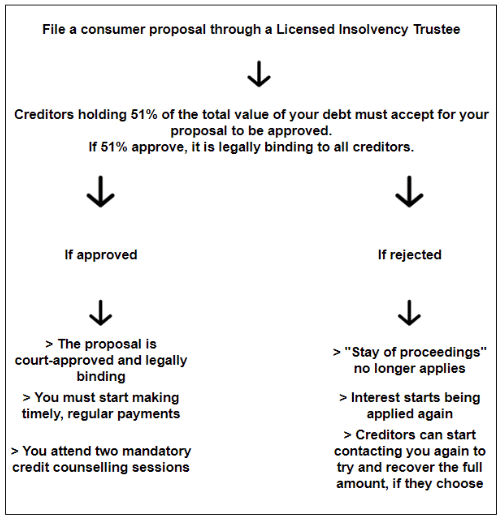
Au Canada, une proposition de consommateur est une entente entre vous et vos créanciers. C’est un document juridiquement contraignant qui indique que vous rembourserez une partie de ce que vous devez, le reste de la dette étant effacé. Elle couvre diverses formes de dettes non garanties.
Vous déposerez une proposition avec l’aide d’un syndic autorisé en insolvabilité, et vos créanciers voteront pour l’accepter ou la rejeter. Si les créanciers qui détiennent 51 % de la valeur totale de vos dettes acceptent votre proposition, celle-ci sera acceptée et liera tous les créanciers.
Une proposition de consommateur consolide-t-elle mes dettes?
Une proposition de consommateur regroupe plusieurs paiements en un seul paiement mensuel d’un montant fixe. Le montant total de vos dettes peut être réduit d’au plus 70 % ou 80 %. Une proposition de consommateur réduit donc vos dettes tout en les consolidant en un seul paiement.
Cependant, une proposition de consommateur est différente de la consolidation de dettes, qui est une autre solution de gestion des dettes. Avec la consolidation de dettes, vous devez tout de même rembourser le montant total, mais à un taux d’intérêt plus bas. Elle nuit aussi moins à votre cote de crédit qu’une proposition de consommateur.
Une proposition de consommateur est-elle préférable à la faillite?
- Vos biens et votre revenu sont protégés : personne ne peut saisir votre salaire ni réclamer les biens libres de toute dette que vous possédez déjà.
- On ne vous imposera plus d’intérêts sur les dettes incluses dans la proposition de consommateur.
- Il vous sera relativement plus facile de rebâtir vos antécédents de crédit et de redresser votre cote de crédit avec une proposition de consommateur qu’avec une faillite.
- Les propositions de consommateur ont aussi l’avantage de ne pas changer en fonction de votre situation financière. Autrement dit, si votre situation financière s’améliore, vous n’aurez pas à payer davantage. Vous continuerez de payer le montant convenu lors de la proposition de consommateur. Dans une faillite, il y aurait une renégociation.
Une proposition de consommateur me libérera-t-elle de toutes mes dettes?
Si vous n’avez que des dettes non garanties et qu’elles ont toutes été incluses dans la proposition de consommateur, vous pourriez n’avoir plus aucune dette une fois la proposition remboursée! Donc oui, vous pouvez vous libérer complètement de vos dettes, pourvu que vous ne contractiez aucune nouvelle dette pendant la durée de votre proposition de consommateur.
Une fois tous les paiements effectués, vous recevrez un certificat attestant que vous avez respecté toutes les modalités de la proposition et que vous ne devez plus aucun solde.
Puis-je ajouter d’autres dettes à ma proposition de consommateur plus tard?
Dans des circonstances exceptionnelles, les créanciers peuvent envisager une modification de la proposition de consommateur. Il leur faut une raison valable pour l’envisager : faites donc preuve d’une transparence totale et expliquez à votre syndic les circonstances particulières que vous vivez. Votre syndic vous aidera à déterminer si vous pouvez ajouter d’autres dettes à votre proposition de consommateur au moyen d’une modification.
Une proposition de consommateur a-t-elle un effet sur votre partenaire?
Si vous déposez une proposition de consommateur individuelle, votre partenaire n’en subit aucune conséquence financière. Sa cote de crédit ne sera pas touchée, et votre partenaire n’aura pas à faire de paiements sur vos dettes. Selon les modalités d’une proposition de consommateur, les créanciers ne peuvent pas s’en prendre à vos biens actuels, qu’ils soient détenus conjointement ou non.
Cependant, si vous avez des dettes conjointes impayées, votre partenaire en reste responsable, et les agences de recouvrement peuvent continuer de l’appeler et de lui réclamer ces sommes. Si vous avez des dettes conjointes et souhaitez qu’elles soient aussi réglées, vous devrez déposer une proposition de consommateur conjointe. Dans ce cas, votre partenaire subira les mêmes effets d’une proposition de consommateur que vous, puisque vous la déposez ensemble.
Pouvez-vous déposer une proposition de consommateur avec votre partenaire?
Oui, vous pouvez déposer une proposition de consommateur conjointe avec votre partenaire. Si votre partenaire a aussi des difficultés financières, ou si vous avez des dettes du ménage, un dépôt conjoint peut être logique sur le plan financier. Dans ce cas, les agences de recouvrement ne pourront pas réclamer de paiements à votre partenaire, puisque cette personne fait aussi partie de la proposition et que les modalités s’appliqueront à vous deux.
Pour une proposition conjointe, vous pouvez inclure jusqu’à 500 000 $ de dettes.
Puis-je déposer une proposition de consommateur par moi-même?
Comme il s’agit d’un document juridiquement contraignant, les créanciers pourraient refuser une proposition mal déposée ou comportant des erreurs. C’est pourquoi il est impossible de déposer une proposition de consommateur par vous-même. Vous devez passer par un syndic autorisé en insolvabilité. Le syndic vous aidera à préparer une proposition attrayante pour vos créanciers, qu’ils seraient susceptibles d’accepter.
Peut-on déposer une proposition de consommateur plus d’une fois au Canada?
Oui, vous pouvez déposer une proposition de consommateur plus d’une fois au Canada. La loi ne limite pas le nombre de fois que vous pouvez le faire. Vous devez tout de même respecter les critères d’admissibilité, tout comme pour la première. L’effet sur votre cote de crédit sera le même que la première fois.
Vous ne pouvez pas avoir deux propositions de consommateur actives en même temps. Il est tout à fait possible d’en demander une nouvelle si vous avez de nouveau des dettes après avoir entièrement remboursé la première proposition de consommateur et reçu le certificat attestant que vous l’avez remboursée au complet.
Les agences de recouvrement cesseront-elles de m’appeler si je dépose une proposition de consommateur?
Oui, les agences de recouvrement devront cesser de vous appeler dès que vous déposerez une proposition de consommateur. Au moment du dépôt, une « suspension des procédures » entre en vigueur. Cela signifie que les créanciers n’ont plus le droit de communiquer avec vous ni de continuer à vous imposer des intérêts.
Si votre proposition est approuvée, cette règle continue de s’appliquer. Si elle est rejetée, la « suspension des procédures » prend fin, et les créanciers peuvent recommencer à vous imposer des intérêts et à vous appeler.