
La méthode flocon de neige est une stratégie de remboursement des dettes, l’une des nombreuses stratégies populaires pour atteindre l’objectif d’une vie sans dettes. Elle consiste à consacrer fréquemment de petites sommes au remboursement de vos dettes. Cette approche mise sur les petites économies, car chaque petit montant compte, surtout quand vous essayez de rembourser vos dettes. C’est comme les flocons de neige : un seul flocon est minuscule, mais quand ils s’accumulent, tout devient blanc avant même que vous vous en rendiez compte!
La méthode flocon de neige consiste à poser de petits gestes au quotidien qui vous aident à économiser. Avec le temps, ces changements en apparence mineurs peuvent faire une énorme différence, et même réduire la durée de vos remboursements ou le total des intérêts payés.
Les principaux avantages
La constance
Avec la méthode flocon de neige, vous pouvez faire une vraie différence chaque jour. Constater ces progrès régulièrement vous aidera à garder le rythme et à rester sur la bonne voie dans vos remboursements. Le simple fait de passer à l’action, même modestement, peut vous aider à maintenir cette habitude.
Peu de pression
C’est l’une des stratégies de remboursement des dettes les moins stressantes. La méthode flocon de neige n’exige aucun plan de paiement structuré, aucun calendrier ni aucun montant cible à atteindre le plus vite possible. Elle demande simplement des décisions réfléchies et une approche constante. Il n’y a pas d’« objectif » à atteindre, alors vous pouvez y aller doucement, parce que chaque petit montant compte vraiment!
Des dépenses réfléchies
Cette méthode de remboursement favorise la prise de conscience, puisqu’elle vous amène à porter une réelle attention à vos achats. Quand vous prenez des décisions réfléchies pour économiser davantage, vous avez aussi l’impression de mieux maîtriser vos choix financiers. C’est un avantage puissant des dépenses réfléchies en général, pas seulement de la méthode flocon de neige!
La flexibilité
Comme la méthode flocon de neige met peu de pression, on peut la combiner à d’autres stratégies de remboursement, comme la méthode boule de neige ou avalanche. Cette combinaison est particulièrement utile si vous vous êtes fixé un objectif ou un échéancier pour rembourser vos dettes. Avec la méthode boule de neige, vous remboursez d’abord votre plus petit prêt, puis vous passez aux prêts plus importants. Pendant ce temps, vous faites les paiements minimums sur les autres. Avec la méthode avalanche, vous commencez par rembourser le prêt au taux d’intérêt le plus élevé, puis vous descendez la liste jusqu’au prêt le moins coûteux (celui au taux d’intérêt le plus bas).
Comment ça fonctionne?
La première étape consiste à repérer de petites occasions d’économiser dans votre quotidien. Il peut s’agir de petits changements dans ce que vous faites, ou simplement d’une nouvelle façon de faire les choses. Trouver des solutions moins chères ou faire plus attention aux achats impulsifs sont quelques idées à garder en tête dans votre mode de vie actuel. Voir les choses sous cet angle peut vous aider à repérer les aspects de votre vie où il est plus facile d’appliquer cette méthode.
L’étape suivante consiste à rediriger ces économies vers le remboursement de vos dettes, même si la différence est petite. Tout finit par s’additionner. Essayez de garder ce montant à l’écart de votre compte chèques habituel. Si ça peut vous aider, réservez-lui une place à part dans votre compte d’épargne. L’important, c’est de vous rappeler que cet argent n’est pas de l’« argent à dépenser ». Le remboursement des dettes peut être un processus long et difficile, alors il est important de vous en tenir à vos objectifs. Si vous pensez avoir du mal à laisser ces fonds dans votre compte d’épargne, vous pouvez simplement les verser directement sur votre dette.
Faites ces micropaiements souvent. Par exemple, vous pourriez les faire directement sur votre carte de crédit à partir de l’appli de votre banque. Un compte d’épargne, comme mentionné plus haut, peut aussi servir à accumuler ces petits virements jusqu’à ce que vous souhaitiez faire un paiement sur votre dette. Dans un cas comme dans l’autre, assurez-vous de virer le montant épargné chaque mois avant la date d’échéance, pour commencer à voir des résultats régulièrement. Tout paiement supplémentaire au-delà du paiement minimum contribuera à rembourser le capital au fil du temps.
Un exemple concret
Commençons par un exemple de dettes courantes que bien des gens ont.
| TYPE DE DETTE | SOLDE | TAUX D’INTÉRÊT | PAIEMENT MINIMUM |
| CARTE DE CRÉDIT 1 | 10 000 $ | 22 % | 230 $ |
| CARTE DE CRÉDIT 2 | 3 000 $ | 24 % | 100 $ |
| PRÊT ÉTUDIANT | 3 500 $ | 3 % | 45 $ |
| PRÊT AUTO | 4 000 $ | 8 % | 130 $ |
| TOTAL | 20 500 $ |
Si vous faites seulement les paiements minimums, vous aurez payé un total de 12 709,84 $ en intérêts une fois vos dettes remboursées. Voyez maintenant combien vous pouvez économiser en intérêts en payant seulement 25 $ ou 50 $ de plus par mois sur vos factures.
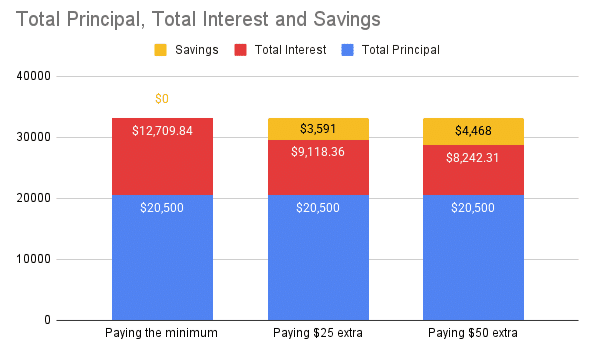
Le graphique 1 montre qu’un montant supplémentaire de 25 $ ou 50 $ par mois peut avoir un effet important sur le total de vos intérêts. Avec 25 $ de plus par mois, vous économiseriez 3 591 $ en intérêts! Si vous pouvez augmenter ce montant à 50 $ de plus chaque mois, vous économiseriez 4 468 $ en intérêts. C’est loin d’être une petite somme.
De plus, ces paiements « flocon de neige » supplémentaires ne vous font pas seulement économiser de l’argent : ils vous font aussi gagner du temps.
Conseil : en ajoutant d’abord vos paiements « flocon de neige » à votre dette au taux d’intérêt le plus élevé, vous économiserez le plus d’argent!
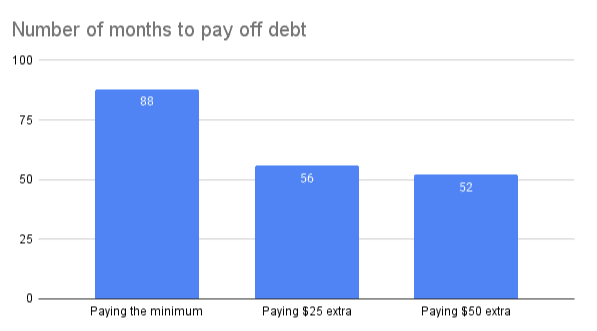
Le graphique 2 montre combien de temps vous pouvez gagner grâce aux paiements « flocon de neige » supplémentaires. En faisant seulement les paiements minimums, il vous faudrait 7 ans et 4 mois pour rembourser vos dettes. Avec un paiement supplémentaire de 25 $ chaque mois, vous pourriez rembourser vos dettes en seulement 4 ans et 8 mois! Avec un paiement supplémentaire de 50 $ par mois, ce délai passe à 4 ans et 4 mois!
La méthode flocon de neige : comment l’appliquer
Voici quelques exemples de changements que vous pouvez faire ou d’idées que vous pourriez intégrer. Choisissez les « flocons » qui vous plaisent. Ces exemples vous inspireront peut-être même votre propre version!
Alimentation et épicerie
- Sautez l’arrêt au café et préparez-le vous-même! Si vous tenez à acheter votre café quotidien, prenez un moyen ou un petit plutôt qu’un grand.
- Au restaurant, demandez de l’eau plutôt que d’acheter une boisson. L’eau, c’est santé et (presque toujours) gratuit!
- Apportez votre lunch plutôt que d’acheter des mets à emporter. Si vous le faites déjà, essayez d’augmenter le nombre de jours où vous apportez votre lunch. Sinon, commencez par un ou deux jours à la fois.
- Profitez des programmes et des applis de remise en argent, par exemple en numérisant vos reçus pour obtenir des points ou de l’argent!
- Voici une expérience : achetez des produits de marque maison plutôt que de grandes marques quand c’est possible, du moment que vous les aimez! Vous constaterez peut-être que certains produits de marque maison sont excellents, et que d’autres ne valent pas l’original. Vous ne saurez ce qui vous convient qu’en les essayant. Donnez-leur une vraie chance, et si vous n’aimez vraiment aucune des options, n’hésitez pas à sauter cette étape.
Désencombrez
- Vendez les objets que vous n’utilisez pas et désencombrez votre espace. Vous y gagnerez de l’argent et de l’espace chez vous! Une maison sans encombrement peut aussi favoriser votre tranquillité d’esprit. C’est gagnant-gagnant!
- Si, en faisant le ménage, vous trouvez beaucoup d’objets dont vous voulez vous départir, pensez à organiser une vente de garage. Tout l’argent amassé peut aller directement au remboursement de vos dettes.
- Si vous avez l’âme créative, vous aimerez cette idée. Pour les objets qui peuvent encore servir longtemps, essayez de les réparer vous-même, de leur trouver un nouvel usage ou de leur donner une seconde vie.
Des activités gratuites ou abordables
- Si votre horaire le permet, envisagez de petits boulots d’appoint comme promener des chiens, des contrats à la pige ou même du travail à la demande. Tout l’argent que vous en tirez peut aller directement au remboursement de vos dettes.
- Utilisez la bibliothèque publique au lieu d’acheter ou de louer des livres et des films. C’est gratuit, vous avez accès à un immense choix et, en plus, vous soutenez votre bibliothèque!
- Si vous aimez les services de diffusion en continu, partagez vos abonnements avec vos amis et votre famille pour en réduire le coût. Si vous ne les utilisez pas souvent, annulez ceux qui servent peu. Si vous avez plusieurs abonnements chaque mois, examinez-les objectivement. Voyez si vous pouvez en réduire le nombre. Par exemple, si vous avez plusieurs abonnements pour regarder des séries et des films, voyez si vous pouvez vous abonner à tour de rôle. Autrement dit, vous vous abonnez à un ou deux services, vous regardez ce que vous voulez, puis vous annulez. Ensuite, vous passez au suivant, vous regardez ses émissions, et ainsi de suite. De cette façon, vous profitez quand même de tous vos abonnements, sans devoir payer pour autant de services chaque mois.
Bien planifier pour économiser davantage
- Planifiez et regroupez vos commissions pour économiser du temps et de l’essence, et pour éviter les achats impulsifs. Autre avantage : vous gagnez du temps et trouvez des façons plus efficaces de faire vos commissions. Ce sont des habitudes qui vous serviront à long terme, pendant que vous bâtissez une vie sans dettes.
- Mettez-vous au défi avec des journées sans dépenses. Notez chaque fois que vous avez envie de faire un achat impulsif au cours de la journée. À la fin de la journée, tout l’argent que vous avez choisi de ne pas dépenser peut aller dans votre compte d’épargne ou servir à faire des micropaiements sur vos dettes.
- Faites un pot à monnaie : ajoutez-y votre petite monnaie et vos petites coupures. Avant même de vous en rendre compte, le pot commencera à se remplir.
Bon nombre de ces options peuvent sembler être de petits choix et de petits montants. Ce qui est beau, c’est qu’avec le temps, ces petites sommes peuvent s’additionner et avoir un grand effet sur la réduction de vos dettes.
Des conseils pour la rendre plus efficace
- Ouvrez un compte d’épargne distinct pour y virer l’argent chaque fois que vous décidez d’économiser. Loin des yeux, loin du cœur : c’est particulièrement vrai ici, alors profitez-en. Si possible, vous pourriez même virer les fonds directement pour payer votre carte de crédit à partir de l’appli de votre banque.
- Mettez en place des virements automatiques pour vos économies récurrentes. Choisissez un montant avec lequel vous êtes à l’aise et qui, vous le savez, ne nuira pas à vos dépenses essentielles. À la fin du mois, versez-le sur vos dettes ou utilisez-le pour vous constituer un fonds d’urgence.
- Combinez-la à d’autres méthodes de remboursement, comme la méthode boule de neige ou la méthode avalanche. Cela peut vous permettre de vous libérer de vos dettes plus rapidement.
- Concentrez-vous sur un seul compte de dette à la fois pour voir les résultats plus rapidement. Comme vous faites des micropaiements, il sera plus facile d’en voir l’effet si vous vous concentrez sur un seul compte. Ça peut aussi être très encourageant!
Ce qu’il faut retenir
La méthode flocon de neige est l’une des nombreuses stratégies populaires de remboursement des dettes. Avec cette méthode, vous consacrez fréquemment de petites sommes au remboursement de vos dettes. Ces petites économies s’additionnent avec le temps et peuvent faire une grande différence dans le temps qu’il vous faudra pour vous libérer de vos dettes. Les principaux avantages de cette méthode sont l’action constante, des changements qui mettent peu de pression et une meilleure conscience de vos habitudes et de vos choix de dépenses. Avec le temps, ces micropaiements au-delà de vos paiements minimums peuvent faire une grande différence. Chaque petit montant compte, et la méthode flocon de neige vous permet de le constater concrètement. Si vous avez des dettes en ce moment, vous pouvez communiquer avec l’un de nos conseillers en crédit qualifiés pour obtenir des conseils. Ils peuvent vous aider à trouver la stratégie de désendettement qui pourrait convenir à votre situation.