Comme quand on commence à s’entraîner, le plus difficile, c’est de se rendre au gym. Mais une fois sur place, il est facile de s’inspirer des autres et de soulever des poids ou de monter sur le tapis roulant.
C’est la même chose pour votre forme financière. Bon nombre d’entre nous ne savent même pas par où commencer pour rembourser leurs dettes. Surtout si ces dettes proviennent de plusieurs sources.
Si vous avez besoin de voir rapidement les résultats de vos efforts, la meilleure façon de vous attaquer à vos dettes pourrait être la « méthode boule de neige ». Cette méthode consiste à rembourser vos dettes en commençant par le plus petit prêt et en terminant par le plus gros.
Contrairement à la « méthode avalanche », décrite dans un autre billet, la méthode boule de neige procure une satisfaction instantanée. Ce n’est pas la façon la moins coûteuse de rembourser ses dettes, mais c’est la plus facile pour garder sa motivation.
Pour commencer avec la méthode boule de neige
Si vous décidez d’utiliser la méthode boule de neige pour rembourser vos dettes, commencez par dresser la liste de vos dettes, de la plus petite à la plus grande. La première pourrait être une facture de services publics en souffrance, une petite somme empruntée sur votre marge de crédit ou de l’argent que vous devez à un ami.
Repérez le plus petit solde que vous devez. Ce ne sera probablement pas votre prêt hypothécaire. Voici la marche à suivre, étape par étape.
Dressez la liste de vos dettes, de la plus petite à la plus grande.
- Faites les paiements minimums sur toutes vos dettes, sauf la plus petite.
- Payez le plus possible sur votre plus petite dette.
- Recommencez jusqu’à ce que chaque dette soit entièrement remboursée.
Voici une liste typique de dettes que vous pourriez avoir :
- Facture d’électricité en souffrance : 98 $
- Marge de crédit non garantie : 235 $
- Solde de carte de crédit Visa : 350 $
- Prêt de vos parents pour faire réparer la voiture : 876 $
- Prêt étudiant : 3 678 $
- Prêt auto : 8 345 $
Vous commenceriez par la facture d’électricité en souffrance, puis vous passeriez à la dette sur votre marge de crédit non garantie, et ainsi de suite.
Pourquoi la méthode boule de neige fonctionne
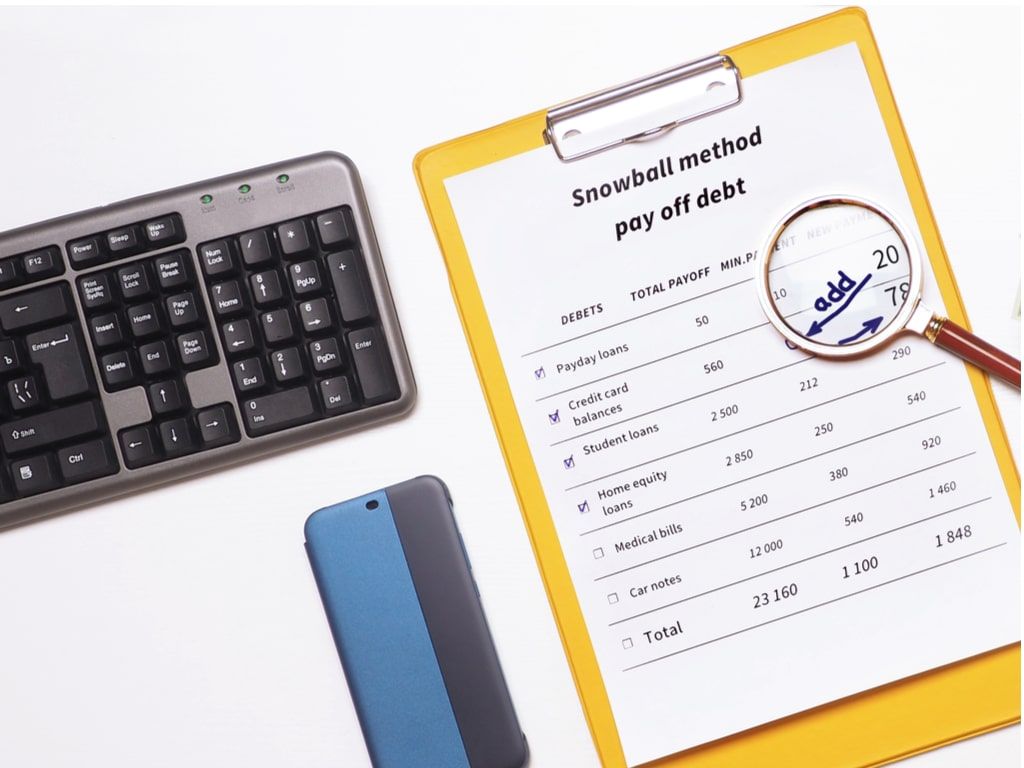
Tout comme rayer des éléments de notre liste de choses à faire, rayer des éléments de notre liste de dettes nous donne l’impression d’avancer. Ça nous aide aussi à garder notre motivation. Selon une analyse réalisée dans le Journal of Consumer Research et publiée dans la Harvard Business Review, la méthode boule de neige est plus efficace, parce que ces petites victoires motivent davantage que le simple fait de rembourser ses dettes en commençant par la plus coûteuse.
Parfois, payer la plus petite facture au moyen des paiements mensuels minimums, c’est tout ce que nos moyens nous permettent. Tant que vous respectez votre plan de remboursement, vous pouvez vous libérer de vos dettes en un rien de temps. Consacrer de l’argent supplémentaire aux petites dettes peut vous donner des victoires rapides.
Cette stratégie est idéale pour toute personne que les résultats instantanés motivent. Par exemple, quelqu’un qui tient à venir à bout de sa liste de choses à faire chaque jour. Au bout du compte, la méthode boule de neige pourrait lui convenir. Faites preuve de constance, même si vous ne pouvez payer que le minimum sur les petits soldes.
Elle fait appel à la même émotion que celle que nous ressentons quand nous terminons notre liste de choses à faire. En rayant facilement les petits prêts de la liste, nous gardons la motivation nécessaire pour rembourser toutes nos dettes.
À qui ne convient-elle pas?
Si votre priorité est d’économiser de l’argent, la méthode boule de neige n’est pas pour vous. La méthode avalanche (éliminer d’abord la dette au taux d’intérêt le plus élevé) permet d’économiser davantage. Mais pour certaines personnes, garder sa motivation est le plus grand obstacle. Si vous aimez les résultats instantanés et que c’est ce qui vous motive, cette méthode est faite pour vous.
Vous aimeriez parler d’épargne avec un professionnel? Communiquez dès aujourd’hui avec un conseiller en crédit.