
Le soft saving (ou « épargne douce ») est une nouvelle tendance en finances personnelles qui prend rapidement de l’ampleur. Il s’agit de donner la priorité à votre qualité de vie actuelle plutôt que d’épargner de façon intensive pour l’avenir. Comme bien des tendances financières récentes, celle-ci a pris son envol en ligne, sur les réseaux sociaux, où la génération Z a été la première à l’adopter et à la faire connaître.
Qu’est-ce que le soft saving?
Avec le soft saving, l’accent est mis sur votre mode de vie actuel et sur la façon d’améliorer votre qualité de vie dès maintenant. Maintenir un mode de vie qui vous convient est plus attirant que d’épargner pour votre sécurité à long terme. On accorde donc moins d’importance au budget, à l’épargne ou aux placements. Cela ne veut pas dire que les adeptes de cette tendance n’épargnent pas du tout, seulement que leur épargne n’est ni intensive ni axée sur la retraite. Épargner se fait sans pression, et pour bien des gens, l’objectif est d’avoir un filet de sécurité de base ou un fonds d’urgence.
Au-delà de ça, l’objectif principal est de se créer une belle vie dès maintenant, sur le plan de la qualité de vie, de la santé mentale et du bien-être. Avec le soft saving, on encourage même à dépenser davantage pour des expériences et des choix qui peuvent améliorer sa situation actuelle.
Les bons côtés
Une meilleure qualité de vie
Adopter le soft saving plutôt qu’une gestion de l’argent davantage axée sur l’épargne peut vous amener à dépenser pour améliorer votre qualité de vie. Cela rend non seulement votre quotidien plus agréable, mais peut aussi favoriser une meilleure santé mentale. Tout le monde mérite de profiter de la vie, même quand l’inflation et le coût de la vie sont à la hausse. Le soft saving vous permet de dépenser pour des expériences et des choses qui font une différence pour vous.
Un meilleur équilibre travail-vie personnelle
Quand vous acceptez d’ajuster votre mode de vie et vos habitudes de dépenses, d’autres possibilités se présentent, qui n’étaient peut-être pas envisageables avant. Si un bon équilibre travail-vie personnelle est une priorité pour vous, le soft saving vous permettra de choisir un emploi moins stressant. Même s’il n’offre pas le gros salaire d’un emploi très stressant, un emploi plus flexible ajoutera de la valeur à votre vie de bien des façons, au-delà de l’argent.
Du temps pour vos passe-temps et vos intérêts
Avec un meilleur équilibre travail-vie personnelle et une approche plus indulgente de l’épargne, vous pourriez avoir plus de temps et d’énergie à consacrer aux choses qui vous tiennent à cœur. Vous aurez donc plus de temps pour vos passe-temps, vos passions et vos autres intérêts en dehors du travail. Une vie équilibrée, c’est plus qu’un salaire et de l’argent à la banque, et la tendance du soft saving le met bien en lumière.
Une approche flexible des dépenses
Le soft saving offre une approche relativement flexible des dépenses, surtout comparativement à d’autres stratégies et tendances axées sur le budget et l’épargne. Cette flexibilité permet de s’adapter plus facilement aux changements de la vie sans mettre votre budget à rude épreuve. Cela peut vouloir dire ajuster vos dépenses selon vos besoins du moment, ou puiser dans votre fonds d’urgence pour une dépense imprévue. En fait, c’est tout le principe du soft saving : faire en sorte que votre argent puisse vous servir et vous soutenir quand vous en avez besoin.
Il aide à freiner l’inflation du train de vie
Un gros avantage du soft saving, c’est qu’il encourage à vivre selon ses moyens. Oui, il inclut des dépenses pour améliorer votre qualité de vie, ce qui est mieux pour votre portefeuille que des achats qui n’apportent pas vraiment de valeur à votre vie. Ensuite, vous pouvez épargner le reste! De cette façon, le soft saving peut vous aider à éviter l’inflation du train de vie et la hausse graduelle de vos dépenses.
Les moins bons côtés
Moins d’épargne et de placements à long terme
Quand l’accent est mis sur la qualité de vie actuelle plutôt que sur l’épargne pour l’avenir, les dépenses sont forcément plus élevées aujourd’hui. Au total, vous pourriez donc avoir moins d’épargne et de placements à long terme. Le soft saving peut rendre le présent plus agréable, mais n’oubliez pas qu’il signifie aussi que vous aurez probablement moins d’argent plus tard, comparativement à une personne qui épargne de façon plus intensive.
Moins d’intérêts composés
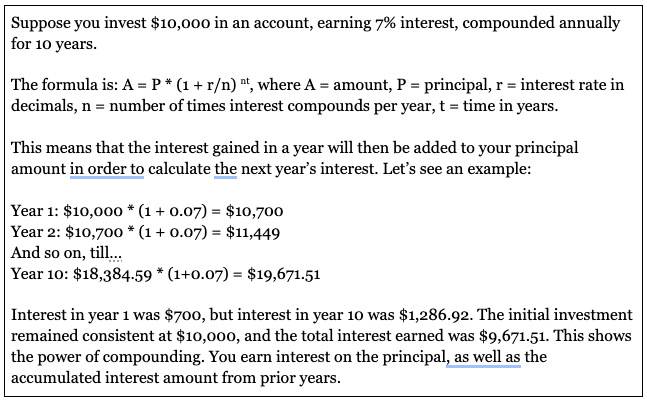
Les intérêts composés font fructifier votre épargne et vos placements sur une longue période. Plus vous épargnez, et plus vous laissez cette épargne intacte longtemps, plus elle rapportera d’intérêts au fil du temps. C’est pourquoi, avec moins d’épargne, vos gains en intérêts seront aussi moins élevés au fil du temps. Si vous voulez suivre la tendance du soft saving, c’est un compromis que vous devrez accepter. Pour bien voir l’impact de l’épargne, consultez l’exemple ci-dessous.
Une vulnérabilité financière possible
Si vous n’avez pas un filet de sécurité ou un fonds d’urgence suffisant, vous pourriez être vulnérable aux imprévus financiers. Si ces événements sont soudains ou inattendus, le coup pourrait être encore plus dur et vous mener à l’endettement. C’est pourquoi nous vous recommandons, au minimum, de vous bâtir un fonds d’urgence et de cotiser à votre REER et à votre CELI. Après tout, le soft saving inclut l’épargne!
Pas une approche à long terme
Le soft saving a gagné beaucoup de popularité comme nouvelle tendance financière, mais les tendances sont souvent éphémères par définition. Si vous traitez le soft saving comme une approche à long terme pour gérer vos finances, vous pourriez le regretter en vieillissant. Suivre le soft saving à long terme pourrait vous amener, dans l’ensemble, à ne pas épargner suffisamment au fil des ans.
Pourquoi cette tendance prend-elle son envol maintenant?
Les difficultés économiques
Avec une inflation qui grimpe depuis longtemps et un marché du travail de plus en plus difficile et compétitif, beaucoup plus de gens font face à des difficultés économiques. Les dettes d’études sont en hausse, et ce n’est pas tout le monde qui peut décrocher un emploi bien payé pour rembourser ses dettes. Devant de tels problèmes financiers, une tendance qui encourage à prendre soin de soi et à dépenser pour améliorer sa qualité de vie actuelle a rapidement gagné en popularité.
L’évolution du monde du travail
Les emplois d’aujourd’hui n’offrent plus les postes stables de plusieurs décennies qui étaient une source de revenus fiable, comme l’ont connu les générations précédentes. De façon générale, le travail est aussi devenu plus flexible. Il est maintenant de plus en plus acceptable de prendre des pauses, d’acquérir de nouvelles compétences et de travailler sur soi, sur le plan personnel comme professionnel. Cette flexibilité permet aussi aux gens de voir si cette méthode de gestion de l’argent leur convient.
Les priorités qui changent d’une génération à l’autre
La génération Z doit déjà composer avec bien des changements économiques et professionnels à un jeune âge, et ses priorités ont changé en conséquence. On accorde plus d’importance au bien-être émotionnel et mental, à l’équilibre travail-vie personnelle et au bien-être financier. Ce changement a commencé avec la génération Z, ce qui crée un contraste très intéressant avec la « culture du hustle » et l’ère des « girl boss » adoptées et privilégiées par les milléniaux.
Une meilleure littératie financière
De nos jours, toutes sortes d’informations et de ressources sont largement disponibles et faciles d’accès. Grâce à cela, bien des gens peuvent apprendre et comprendre des sujets qui étaient peut-être difficiles d’accès auparavant. La littératie financière en fait partie, surtout pour ce qui est de comprendre les notions de finances personnelles. Beaucoup plus de gens, avec la génération Z en tête, sont maintenant mieux outillés pour comprendre la gestion de l’argent. Ils apprennent à faire un budget et comprennent l’importance d’avoir un fonds d’urgence.
Des conseils pour adopter le soft saving
Si le soft saving vous parle et que vous voulez l’essayer, voici quelques conseils :
- Concentrez-vous sur ce que vous pouvez faire pour améliorer votre vie dès maintenant. Si vous savez qu’une petite dépense de plus peut améliorer votre quotidien, elle en vaut peut-être le coût.
- Dépensez pour des choses qui soutiennent votre bien-être émotionnel et mental. Cela ne veut pas nécessairement dire dépenser plus : si vous vous rendez compte que vous pouvez dépenser moins pour atteindre vos objectifs, c’est un excellent résultat aussi! Si cette approche correspond davantage à vos préférences, essayez un mois ou une semaine sans dépenses.
- Si vous constatez qu’un meilleur équilibre travail-vie personnelle est une priorité pour vous, vous pourriez même changer pour un emploi moins stressant. Le soft saving vous permet d’explorer ce qui vous convient aujourd’hui, et pas seulement dans l’avenir.
- En ayant un meilleur contrôle sur votre temps, vous auriez la liberté de vous consacrer à des passe-temps et à des projets qui vous passionnent en dehors du travail. Prenez du temps pour les choses qui vous apportent de la satisfaction.
- Vous devez quand même épargner, alors essayez de vous bâtir un fonds d’urgence. Un montant de 500 $ serait déjà un bon début, mais l’idéal serait d’avoir un fonds d’urgence qui couvre de 3 à 6 mois de dépenses courantes.
Ce qu’il faut retenir
Le soft saving est une tendance financière qui a d’abord gagné en popularité en ligne auprès de la génération Z. Il consiste à se concentrer sur l’amélioration de sa qualité de vie et à accorder plus d’importance à son bien-être mental et émotionnel. Un meilleur équilibre travail-vie personnelle et plus de temps pour ses propres intérêts expliquent en grande partie l’attrait de cette tendance.
Vous devez quand même mettre de l’argent de côté, alors bâtissez-vous un fonds d’urgence ou un filet de sécurité de base. Il ne s’agit pas de ne pas épargner, mais plutôt de ne pas avoir à épargner de façon intensive pour la retraite au détriment de votre vie actuelle. Par contre, cela signifie aussi que vous aurez relativement moins d’épargne à la retraite. C’est pourquoi le soft saving n’est peut-être pas une bonne stratégie financière à long terme, même s’il peut être avantageux à court terme.
Le soft saving, comme la « girl math » et bien d’autres tendances financières, a l’avantage de susciter des discussions sur la gestion de l’argent. Dans le contexte économique actuel, pas étonnant que le soft saving ait trouvé son public. N’oubliez pas de continuer à dépenser selon vos moyens, pour ne pas vous endetter à cause de cette tendance. Si vous avez des dettes en ce moment, vous pouvez communiquer avec l’un de nos conseillers en crédit qualifiés pour obtenir des conseils. Ils peuvent vous aider à trouver la stratégie de désendettement qui pourrait convenir à votre situation.