Au cours de la dernière décennie, les comportements des consommateurs ont évolué vers un plus grand recours aux propositions de consommateur. Alors que les Canadiens traversent des crises financières, de plus en plus de gens s’entendent avec leurs créanciers pour rembourser moins que ce qu’ils doivent.
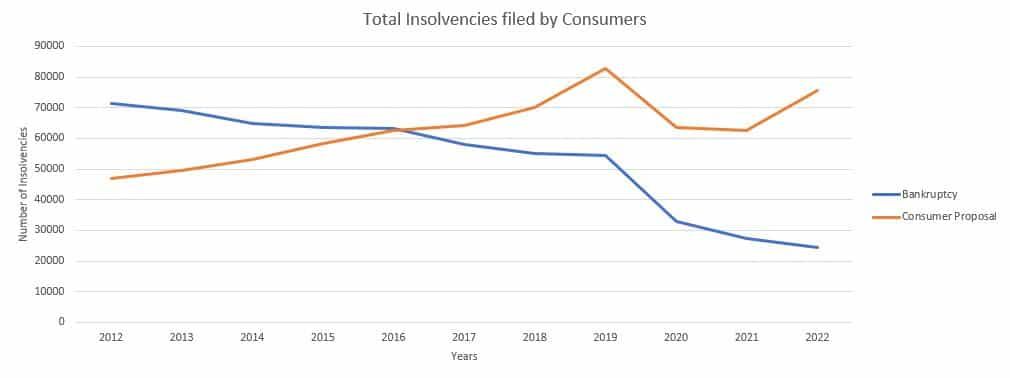
Les consommateurs canadiens ont deux choix face à l’insolvabilité. Jusqu’à récemment, la faillite était la voie privilégiée. Au cours de la dernière décennie, la demande de propositions de consommateur a augmenté. Le nombre de faillites personnelles continue de baisser. Les faillites représentent maintenant moins de 25 % des insolvabilités, comparativement à 40 % il y a à peine 4 ans.
Le gouvernement du Canada fait état d’une baisse de plus de 10 % des faillites et d’une hausse d’environ 20 % des propositions en 2022 par rapport à 2021. Et si l’on remonte plus loin, on constate que cette tendance n’est pas nouvelle.
Les principales causes des difficultés financières
Près des trois quarts des Canadiens disent faire face à l’insolvabilité en raison d’une « mauvaise gestion financière ». Cette description vague montre bien pourquoi le conseil en crédit est si essentiel.
Le Bureau du surintendant des faillites tient des statistiques sur les raisons qui poussent les débiteurs à déposer une procédure d’insolvabilité. Au-delà de la mauvaise gestion financière, voici ce que ces personnes disent de leur situation.
- Près de la moitié (48 %) ont mentionné une perte de revenu comme l’une des principales causes de leurs problèmes d’argent.
- 21 % ont des raisons médicales qui contribuent à leurs difficultés financières.
- 16 % ont récemment attribué leurs difficultés à la pandémie de COVID-19.
- 12 % ont vécu une rupture.
Quelle que soit la raison, les consommateurs en difficulté financière cherchent des réponses solides.
Qu’est-ce qu’une proposition de consommateur?
La proposition de consommateur est une procédure juridiquement contraignante administrée par un syndic autorisé en insolvabilité. Les Canadiens qui cherchent à se désendetter font une proposition à leurs créanciers par l’intermédiaire d’un syndic.
Les créanciers votent pour accepter ou rejeter la proposition. Le vote est pondéré selon le montant dû à chaque créancier. Si la proposition est acceptée, le débiteur ne rembourse qu’une partie du solde total dû.
Une fois la proposition de consommateur acceptée
Une fois la proposition acceptée, le débiteur :
- Paie une somme forfaitaire ou fait des paiements au syndic autorisé en insolvabilité. Le syndic remet ensuite les paiements aux créanciers
- Conserve ses biens tant que les paiements sont faits
- Assiste à deux séances de consultation financière
- Respecte toute autre condition prévue
Quand une proposition de consommateur n’est pas acceptée
Si la proposition n’est pas acceptée, le débiteur peut :
- La soumettre de nouveau avec des modifications
- Chercher d’autres options
- Déclarer faillite
Les conditions de la proposition sont remplies?
Une fois toutes les conditions de la proposition de consommateur remplies, le débiteur est libéré légalement des dettes visées par la proposition.
La proposition est annulée si le débiteur manque trois paiements mensuels ou si un paiement est en retard de plus de trois mois. Les créanciers peuvent alors recommencer à recouvrer les sommes dues, sauf dans certaines situations particulières. Une proposition de consommateur annulée peut parfois être rétablie.
Les avantages de la proposition de consommateur
La décision sur la façon de gérer l’insolvabilité est très personnelle et propre à chaque situation.
- Comparativement à la faillite, les personnes insolvables conservent plus de biens avec une proposition de consommateur.
- La proposition a une incidence sur la cote de crédit du débiteur pendant trois ans après la fin de l’entente. Une première faillite a une incidence sur la cote de crédit pendant sept ans. Une deuxième faillite peut rester dans le dossier de crédit jusqu’à 14 ans. La proposition de consommateur est donc un choix naturel pour quiconque a déjà fait faillite.
- Les entrepreneurs choisissent régulièrement la proposition de consommateur pour pouvoir demeurer administrateurs de société. La faillite ne le permet pas.
Mis à part les aspects pratiques, une grande raison est purement psychologique. La faillite a un énorme poids émotionnel que les Canadiens préfèrent tout simplement éviter.
L’effet des propositions de consommateur sur la cote de crédit
La cote de crédit d’un débiteur en prend un coup après une faillite ou le dépôt d’une proposition de consommateur.
Les renseignements figurant dans un dossier de crédit sont supprimés après un certain délai. Ce délai dépend de la province et du type de renseignement. La durée de la proposition varie aussi selon la province, et les renseignements continuent d’influencer la cote de crédit pendant quelques années par la suite.
Les prêteurs ne sont pas tenus d’offrir du crédit à qui que ce soit. Beaucoup de Canadiens constatent donc que leur capacité d’obtenir et d’utiliser du crédit est assez limitée.
Après avoir respecté les modalités d’une proposition de consommateur, le débiteur reçoit un « certificat d’exécution intégrale ». Les experts recommandent d’en envoyer une copie aux principales agences d’évaluation du crédit. Cela permet de s’assurer que le dossier de crédit est mis à jour. Les consommateurs devraient aussi conserver tous les documents liés à la proposition au cas où de futurs prêteurs les demanderaient.
Le changement réglementaire de 2009
En 2009, la réglementation a haussé le plafond de dettes admissible dans une proposition de consommateur. Le passage de 75 000 $ à 250 000 $ a permis aux personnes ayant des dettes plus importantes d’éviter plus facilement la faillite. Résultat : les propositions de consommateur ont augmenté de façon importante, toutes déposées par des personnes qui n’y auraient pas été admissibles auparavant. La majeure partie de la hausse des dépôts après 2009 concernait des dettes de 75 000 $ à 150 000 $.
Ces derniers temps, l’inflation grève les budgets des ménages et vide les comptes d’épargne des Canadiens. De plus, les loyers ont beaucoup augmenté. 84 % des demandes d’insolvabilité proviennent de personnes qui ne sont pas propriétaires. Les soldes de cartes de crédit ont fait grimper les coûts du service de la dette, ce qui a miné la stabilité financière des consommateurs partout au pays.
Des propositions de consommateur fondées sur l’optimisme
Pour une personne insolvable, la faillite peut sembler une pente difficile à gravir, mais la procédure est assez rapide. C’est peut-être traumatisant sur le plan émotionnel, mais cela peut être un choix logique.
Avec une proposition de consommateur, les paiements peuvent s’étirer jusqu’à cinq ans. Les rappels mensuels se poursuivent. De plus, les créanciers ont tendance à voir d’un meilleur œil le fait que vous ayez fait l’effort de rembourser une partie de la dette plutôt que rien du tout. C’est pourquoi de nombreux Canadiens sont plus enclins à choisir la proposition de consommateur quand ils sont optimistes quant à leur avenir financier.
En acceptant un paiement minimum, les débiteurs espèrent avoir plus d’argent pour rembourser leur proposition plus tôt. Dans une faillite, si la situation de la personne s’améliore, elle doit payer davantage. Une rentrée d’argent imprévue, un héritage, un gros remboursement d’impôt, un gain à la loterie ou un meilleur emploi : tout cela coûterait plus cher dans une faillite.
L’impossibilité de conserver ses biens et l’effet émotionnel négatif de la faillite semblent détourner les gens au Canada de cette option. Les consommateurs se tournent plutôt de plus en plus vers la proposition de consommateur.
Dans l’ensemble, c’est l’espoir qui pousse les Canadiens vers la proposition de consommateur. Ils regardent vers l’avenir et croient que leur situation s’améliorera.
Si vous faites face à de l’incertitude financière, communiquez avec nous dès aujourd’hui. Un plan de désendettement établi tôt par l’un de nos experts pourrait vous éviter d’avoir à déposer une proposition de consommateur ou à déclarer faillite.