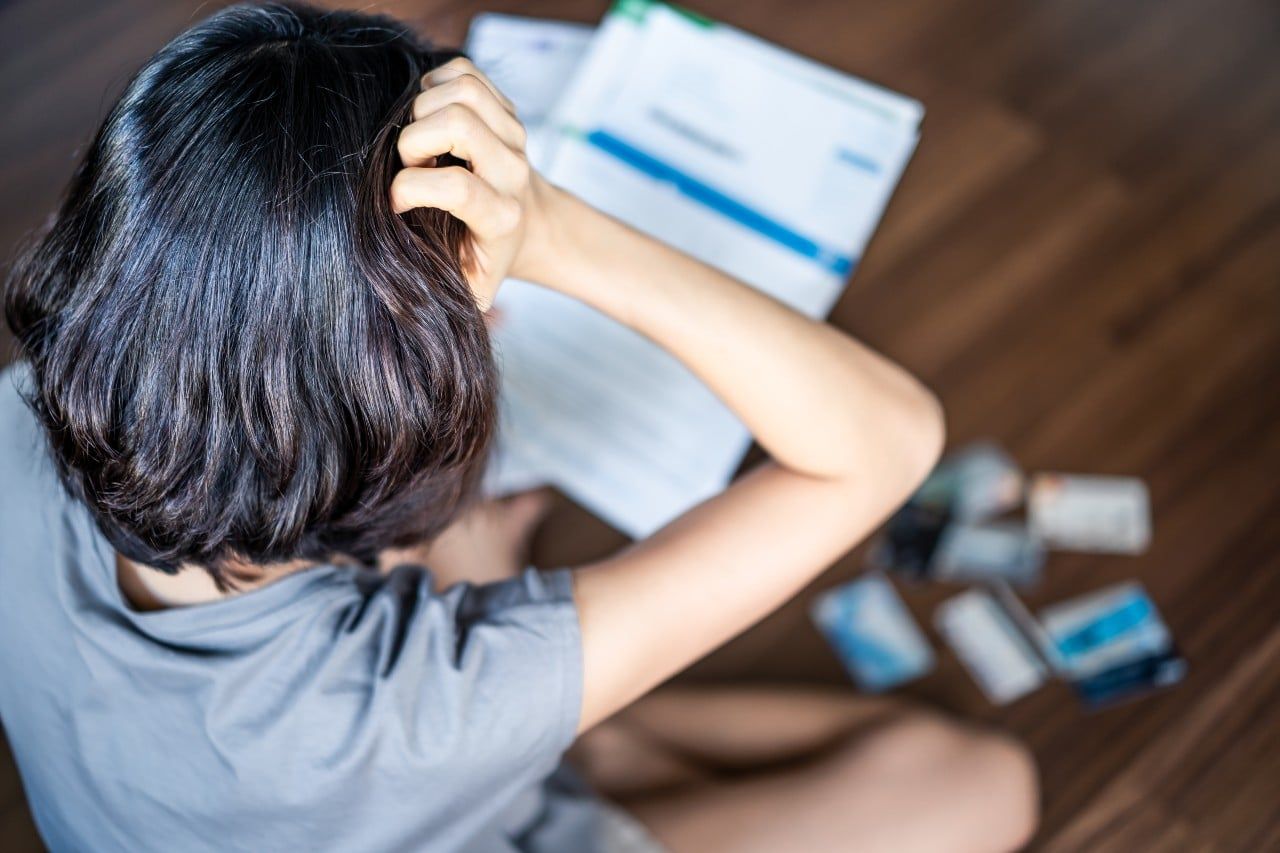
Entre la hausse du coût de la vie et celle des taux d’intérêt, de plus en plus de Canadiens ont du mal à rembourser leurs dettes. À un moment ou à un autre, la plupart d’entre nous emprunteront de l’argent. Ce peut être un prêt étudiant, un prêt pour acheter une première maison ou un emprunt pour payer une facture en attendant de recevoir un chèque. Emprunter peut être avantageux dans certains cas, par exemple utiliser des cartes de crédit et les rembourser tout de suite pour améliorer votre cote de crédit. Souvent, les gens empruntent de l’argent quand ils sont dans une situation financière difficile et qu’ils n’ont pas les fonds nécessaires sous la main. C’est là que la dette devient un problème. Le prêt de consolidation est une solution, mais est-ce la bonne option pour vous? Poursuivez votre lecture pour en savoir plus.
Qu’est-ce qu’un prêt de consolidation?
Il existe de nombreuses options pour rembourser ses dettes, dont le prêt de consolidation. Le principe : vous obtenez un prêt assez important pour rembourser toutes vos dettes impayées. Toutes les autres dettes sont ensuite remboursées avec l’argent du prêt de consolidation. Comme vous n’avez plus qu’un seul paiement à faire, le prêt de consolidation simplifie vos finances. Idéalement, les modalités du prêt de consolidation vous feront aussi économiser grâce à un paiement mensuel et à un taux d’intérêt plus bas.
Ces prêts sont habituellement non garantis. Autrement dit, l’entreprise de consolidation doit vous faire confiance pour faire vos paiements, sans l’assurance supplémentaire d’une garantie. C’est pourquoi, dans la plupart des cas, il faut une bonne cote de crédit pour être admissible à un prêt de consolidation.
Il est quand même possible d’être admissible avec une mauvaise cote de crédit, mais le prêteur exigera parfois une garantie, comme une maison. Cette option comporte un risque élevé : si vous n’arrivez pas à faire vos paiements, vous pourriez perdre des biens importants.
Pourquoi un prêt de consolidation n’est peut-être pas la meilleure option
Avant de remplir une demande, assurez-vous que c’est la bonne solution pour vous. Voici des raisons pour lesquelles ce n’est peut-être pas une bonne idée :
La cote de crédit compte
Comme mentionné plus haut, la plupart des prêteurs exigent une bonne cote de crédit pour accepter de prêter, le minimum se situant généralement autour de 650.
Cela peut coûter plus cher
En général, les prêts de consolidation ont un taux d’intérêt plus bas. Ils visent aussi à garder les paiements mensuels bas. Ce sont deux excellentes nouvelles! Le revers de la médaille, c’est que vous paierez pendant plus longtemps. Donc, même si le taux d’intérêt est plus bas, vous finissez par payer plus, parce que vous payez plus longtemps.
Le remboursement peut prendre plus de temps
En général, consolider ses dettes signifie un paiement mensuel plus bas, ce qui est excellent pour vos besoins de liquidités immédiats. Mais cela veut souvent dire aussi qu’il faudra plus de temps pour rembourser vos dettes. Il s’agit de décider si le fait d’avoir plus de liquidités maintenant vaut un remboursement plus long.
Cela encourage l’endettement
Si vous n’avez pas corrigé vos mauvaises habitudes de dépenses ou si votre situation de vie est instable, la consolidation de dettes pourrait vous mettre dans le pétrin. Une fois les soldes de vos crédits initiaux remboursés, vous pourriez avoir la tentation de les utiliser de nouveau. Si vous accumulez de nouvelles dettes avant d’avoir remboursé vos dettes initiales, vous serez dans une situation pire qu’au départ.
Les conditions d’admissibilité
Seules certaines dettes peuvent être remboursées au moyen d’un prêt de consolidation, par exemple :
- Les cartes de crédit
- Les dettes non garanties
- Les dettes fiscales
- Les arriérés de pension alimentaire pour enfants
Les signes que vous devriez obtenir un prêt de consolidation
Une fois que vous savez que la consolidation n’est pas une mauvaise option pour vous, quelques autres éléments peuvent vous confirmer que c’est la bonne.
Si vous avez plusieurs prêts à taux d’intérêt élevé, les taux plus bas de la consolidation de dettes vous feront probablement économiser. De plus, plus votre cote de crédit est élevée, plus vous avez de chances d’obtenir un taux d’intérêt bas. Idéalement, une cote de crédit de 720 ou plus vous permettra d’obtenir les meilleures conditions.
Si vos liquidités vous permettent de faire les paiements mensuels sans empiéter sur vos dépenses essentielles, un prêt de consolidation pourrait vous convenir.
Comment obtenir un prêt de consolidation
Si vous envisagez un prêt de consolidation, prenez le temps de suivre les bonnes étapes au lieu de vous précipiter pour remplir une demande.
- D’abord, vérifiez votre cote de crédit pour savoir à quels programmes vous êtes réellement admissible. Vous éviterez ainsi de perdre du temps et de l’énergie avec des entreprises qui ne peuvent pas vous aider.
- Rassemblez tous vos documents : relevés bancaires, talons de paie récents, déclarations de revenus, etc. Avoir tout sous la main accélère le processus quand vous comparez plusieurs entreprises. Les documents demandés ne varieront probablement pas beaucoup d’une entreprise à l’autre.
- Demandez des estimations à vos prêteurs actuels.
- Comparez les taux de plusieurs prêteurs et choisissez celui qui vous convient le mieux.
- Soumettez votre demande et attendez de recevoir les fonds.
D’autres options de gestion des dettes
Si, après avoir lu jusqu’ici, vous constatez que les prêts de consolidation ne vous conviennent pas vraiment, vous vous demandez peut-être quelles sont vos options. Heureusement, il y a une foule d’autres choses que vous pouvez faire pour vous libérer de vos dettes! Voyons cela de plus près.
Les transferts de solde de carte de crédit
Cette méthode convient mieux aux petites dettes de carte de crédit. Pour l’utiliser, vous devez obtenir une carte de transfert de solde, qui offre habituellement un TAP de 0 % pendant les 6 à 18 premiers mois. En transférant votre solde existant sur la nouvelle carte, vous avez ensuite cette période pour rembourser votre dette sans accumuler d’autres intérêts.
Les marges de crédit personnelles
La marge de crédit personnelle est un type de prêt personnel que vous pouvez demander à votre banque ou à votre coopérative de crédit. Elle fonctionne un peu comme une carte de crédit : à mesure que vous remboursez le solde, vous pouvez de nouveau utiliser le montant disponible. La différence, c’est que les marges de crédit personnelles ont généralement un taux d’intérêt beaucoup plus bas. Elles peuvent être utiles en cas d’urgence, mais elles ne sont pas très efficaces pour réduire vos dettes.
La marge de crédit hypothécaire
Il existe des options conçues pour les propriétaires. La marge de crédit hypothécaire est un prêt garanti par la valeur de votre maison. Cette option comporte un risque élevé : si vous manquez à vos obligations de remboursement, vous pourriez perdre votre maison. L’avantage de cette option est son taux d’intérêt très bas.
Le programme de gestion des dettes
C’est une autre façon de consolider vos dettes. Au lieu d’obtenir un prêt, vous travaillez avec une agence de conseil en crédit pour établir un plan de remboursement. Quand vous faites appel à l’agence, elle communique avec vos créanciers pour faire baisser vos taux d’intérêt et établir un plan adapté à votre budget. La seule exigence : votre revenu doit être suffisant pour couvrir les paiements mensuels.
Conclusion
Quand vous examinez toutes ces options, gardez en tête que les prêts de consolidation ne sont pas la même chose que le désendettement. Votre dette n’est pas effacée, elle est simplement déplacée. Néanmoins, dans les bonnes circonstances, le prêt de consolidation peut être un outil très utile sur la route de la liberté financière. Si vous avez besoin de plus d’information sur les options de désendettement, communiquez avec nous dès aujourd’hui. L’un de nos professionnels qualifiés se fera un plaisir de vous aider.