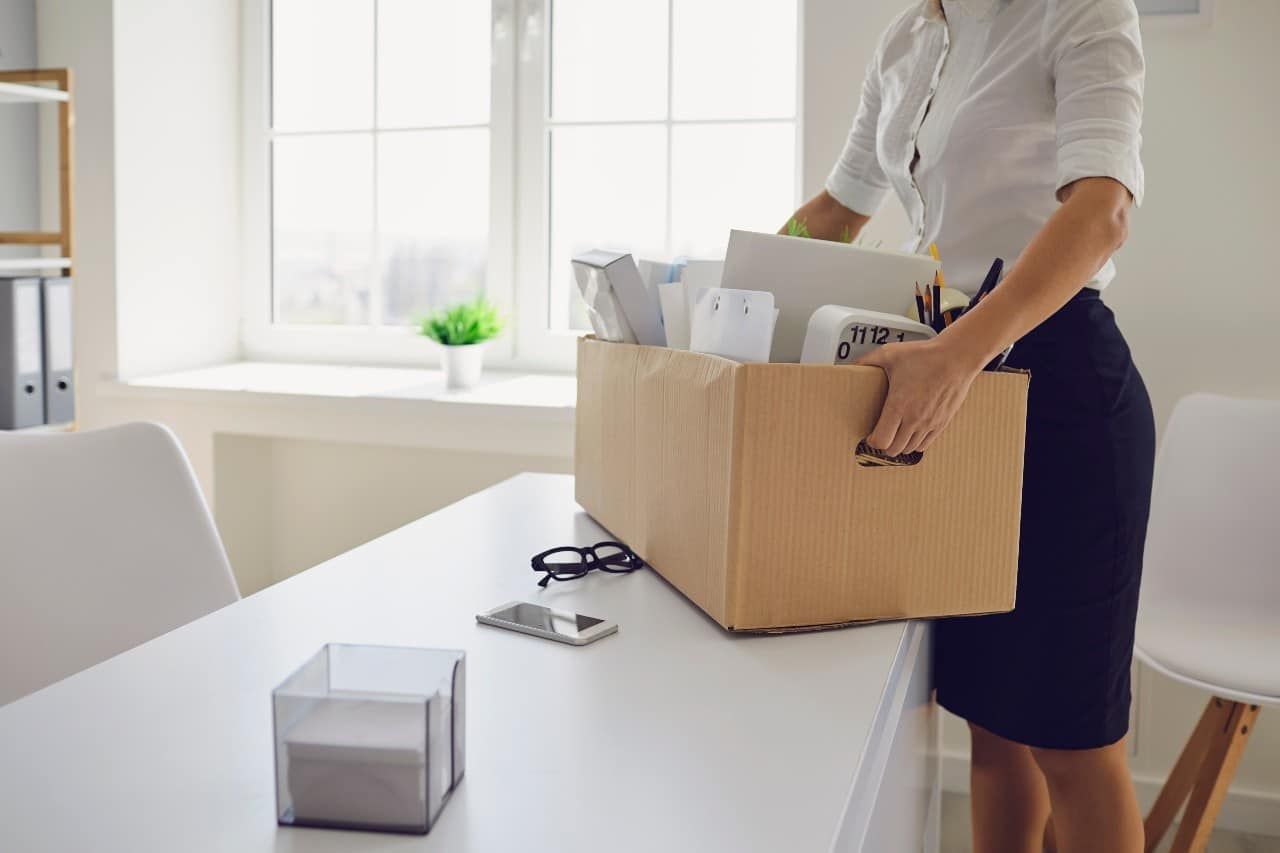
Il peut être difficile de savoir quoi faire avec vos finances si vous perdez soudainement votre emploi. Une mise à pied peut être une période éprouvante. Une baisse soudaine de revenu peut mettre votre budget sous pression. En passant à l’action, vous pourriez éviter des difficultés financières à long terme. Voici ce que vous pouvez faire pour réduire au minimum les répercussions financières d’une mise à pied.
Évaluez votre situation financière actuelle
Examinez attentivement vos finances après une mise à pied. Avec un peu de chance, vous aviez prévu le coup et vous avez un fonds d’urgence dans lequel puiser pendant que vous cherchez un nouvel emploi. N’oubliez pas de tenir compte de vos REER, de vos cartes de crédit, de votre indemnité de départ, de vos marges de crédit et des objets que vous pouvez vendre. Puiser dans votre épargne-retraite ou vous endetter davantage devrait être un dernier recours, mais il est bon d’avoir un portrait complet de la situation.
Une fois que vous savez de quel argent vous disposez, il est temps de dresser la liste de toutes vos obligations financières. Assurez-vous d’inclure le solde de toutes vos dettes (surtout celles de cartes de crédit).
Faites un budget adapté à votre mise à pied
La gestion de votre argent sera essentielle pendant votre recherche d’emploi. Faire un budget devient encore plus important dans des moments comme celui-ci. Passez vos dépenses en revue et voyez où vous pouvez couper pour garder de l’argent pour les choses importantes. Les abonnements de diffusion en continu que vous utilisez peu, les repas au restaurant et les frais de téléphone excessifs sont de bons endroits où chercher. Aussi, si certains paiements servent à des choses dont vous pouvez vous passer, voyez s’il est possible de les suspendre.
Mettez votre épargne sur pause
Faites une pause dans votre routine d’épargne habituelle pour libérer des fonds. Placez l’argent que vous mettriez dans votre REER (ou dans une autre épargne à long terme) dans un compte d’épargne ordinaire. Ainsi, si vous avez besoin de cet argent, il sera à votre disposition. Par contre, si vous n’en avez finalement pas besoin, vous pourrez simplement le transférer dans votre épargne à long terme. Assurez-vous seulement de recommencer à épargner une fois que vous aurez plus de liquidités.
Inscrivez-vous aux programmes de prestations du gouvernement
Le gouvernement du Canada offre des programmes pour aider les personnes qui ont été mises à pied. Les plus courants sont :
- L’assurance-emploi (AE). L’AE peut couvrir jusqu’à 55 % de votre rémunération hebdomadaire moyenne assurable. Faites votre demande d’AE sans tarder. Vous pourriez perdre des prestations si vous attendez.
- Le Programme de protection des salariés. Il peut s’appliquer si votre employeur fait faillite ou est mis sous séquestre et vous doit du salaire, une paie de vacances, une indemnité de préavis ou une indemnité de départ.
Il vaut aussi la peine de vérifier si vous êtes admissible à des programmes provinciaux.
Votre indemnité de départ est-elle équitable?
Vous avez droit à une indemnité de départ équitable. Ce qui est considéré comme équitable dépend de plusieurs facteurs, notamment votre salaire, vos années de service et la raison de votre mise à pied. Pour mieux savoir ce qui est équitable dans votre situation, consultez ces sources :
- Votre contrat de travail
- Votre convention collective
- Les lois fédérales et provinciales
- Le guide de l’employé
Les revenus à prendre en compte dans une indemnité de départ comprennent :
- Votre salaire
- Vos avantages sociaux
- Vos allocations
- Vos primes
- Tout ce que vous auriez reçu d’autre
Selon l’entreprise, vous pourriez recevoir un paiement forfaitaire ou un maintien de salaire. Dans un cas comme dans l’autre, il est important de connaître les conséquences fiscales.
Communiquez avec vos prêteurs pour voir si vous pouvez renégocier vos conditions
Parlez à vos créanciers si vous craignez de ne pas pouvoir payer vos prochaines factures. Bien des prêteurs et des banques ont des politiques d’allègement. Vous devez d’abord leur expliquer votre situation. Demandez ensuite la suspension des paiements de vos prêts et de vos cartes de crédit, des intérêts et des frais. Voyez aussi s’il est possible de réduire vos frais de service mensuels auprès de vos fournisseurs de téléphone et de câble.
Trouvez un emploi à temps partiel
Bien des sites Web peuvent vous aider à trouver des offres d’emploi. Une recherche rapide sur Internet vous donnera une foule de ressources.
Les emplois à temps partiel, comme les emplois temporaires, peuvent vous apporter un sentiment de stabilité et un revenu d’appoint. Ils peuvent aussi être bons pour votre santé mentale, puisque travailler avec d’autres personnes vous aidera à briser l’isolement. Il est aussi possible que le fait de côtoyer des gens vous mène à votre prochain emploi à long terme.
Les assurances
Les assurances financières
Vous avez peut-être déjà une assurance qui peut vous aider à gérer vos finances pendant que vous êtes sans emploi.
Il pourrait s’agir de :
- L’assurance protection des paiements hypothécaires
- L’assurance solde de carte de crédit
- L’assurance crédit et l’assurance prêt
Cette assurance facultative couvre habituellement les paiements de votre prêt hypothécaire, de votre carte de crédit ou de votre prêt. Pour faire couvrir temporairement vos paiements, vous pouvez présenter une réclamation à votre compagnie d’assurance. Cela s’applique en cas de décès, de maladie ou de perte d’emploi.
Lisez attentivement les modalités de votre police.
L’assurance maladie
Si votre employeur offre une assurance maladie, il pourrait vous proposer de passer d’un régime collectif à un régime individuel. Selon votre santé et votre situation financière globale, il vaut la peine d’envisager ce changement. Dans la plupart des cas, si vos finances vous permettent de passer à un régime individuel, il est recommandé de le faire.
Évaluez vos options
S’endetter davantage devrait être un dernier recours, mais obtenir un prêt à court terme à faible taux d’intérêt est une option à considérer si vous avez besoin d’argent rapidement. Il est logique de le faire pendant que vous êtes encore officiellement en poste et que votre cote de crédit est bonne. Assurez-vous seulement de faire le calcul et de vérifier si vous avez les moyens d’assumer le taux d’intérêt qu’on vous propose.
Une fois votre situation rétablie, assurez-vous que votre dette ne reste pas là à accumuler des intérêts. Réduisez les répercussions sur vos finances en prévoyant un plan pour rembourser votre prêt le plus vite possible.
Si les choses deviennent vraiment serrées, vous pourriez envisager de demander de l’aide aux gens autour de vous.
Les banques alimentaires et les refuges pour personnes en situation d’itinérance sont là pour aider les gens dans le besoin. Les banques alimentaires sont ouvertes à tous : vous n’avez pas besoin d’être sans logement pour y avoir recours. Une banque alimentaire peut vous aider à garder de l’argent pour le loyer et d’autres dépenses essentielles, même si vous avez un peu d’épargne.
Prenez quand même le temps de vous amuser
Vous pouvez vous donner le temps de vous remettre d’une perte d’emploi en prenant une courte pause, même si ce n’est que pour quelques jours ou une fin de semaine.
La récupération est la première étape. Pendant ces premiers jours, ne prenez pas de grandes décisions et ne vous précipitez pas sur le marché du travail le lendemain de l’annonce. Vous avez besoin de temps pour digérer ce qui s’est passé et ce que vous ressentez.
Après avoir pris le temps de digérer la nouvelle, il est temps d’établir une stratégie et de faire chaque jour des efforts pour trouver votre prochain emploi.
Être dans un bon état d’esprit vous aidera toujours dans votre recherche d’emploi. C’est pourquoi, même s’il est important de consacrer beaucoup d’énergie et d’efforts à trouver un emploi, il est aussi important de prendre le temps de faire des activités que vous aimez. Trouvez des activités peu coûteuses pour décompresser pendant cette période qui peut être très stressante.
Gérez votre anxiété
Une mise à pied peut nuire à votre estime de vous-même. Même si vous vous consolez en sachant que la plupart des gens vivent une mise à pied à un moment ou à un autre, cela peut quand même être un choc. Il est normal de ressentir du rejet et de l’incertitude.
Profitez pleinement de tous les services offerts par votre ancien employeur dans le cadre de votre départ, comme l’orientation de carrière, les conseils financiers et l’aide à la gestion du stress.
Assurez-vous de bien manger, de dormir suffisamment et de faire de l’exercice. Tout cela vous aide à garder une attitude positive et à avoir l’énergie nécessaire pour décrocher votre prochain emploi!
Conclusion
Faire face à une perte d’emploi inattendue ou à des difficultés financières est stressant. Les étapes décrites ci-dessus vous aideront à traverser cette période un peu plus facilement. Prendre en main vos finances personnelles est une façon de reprendre le volant pour la suite des choses.
Vos finances vous dépassent à cause d’une mise à pied? Parlez à l’un de nos conseillers en crédit experts pour voir comment nous pouvons vous aider.