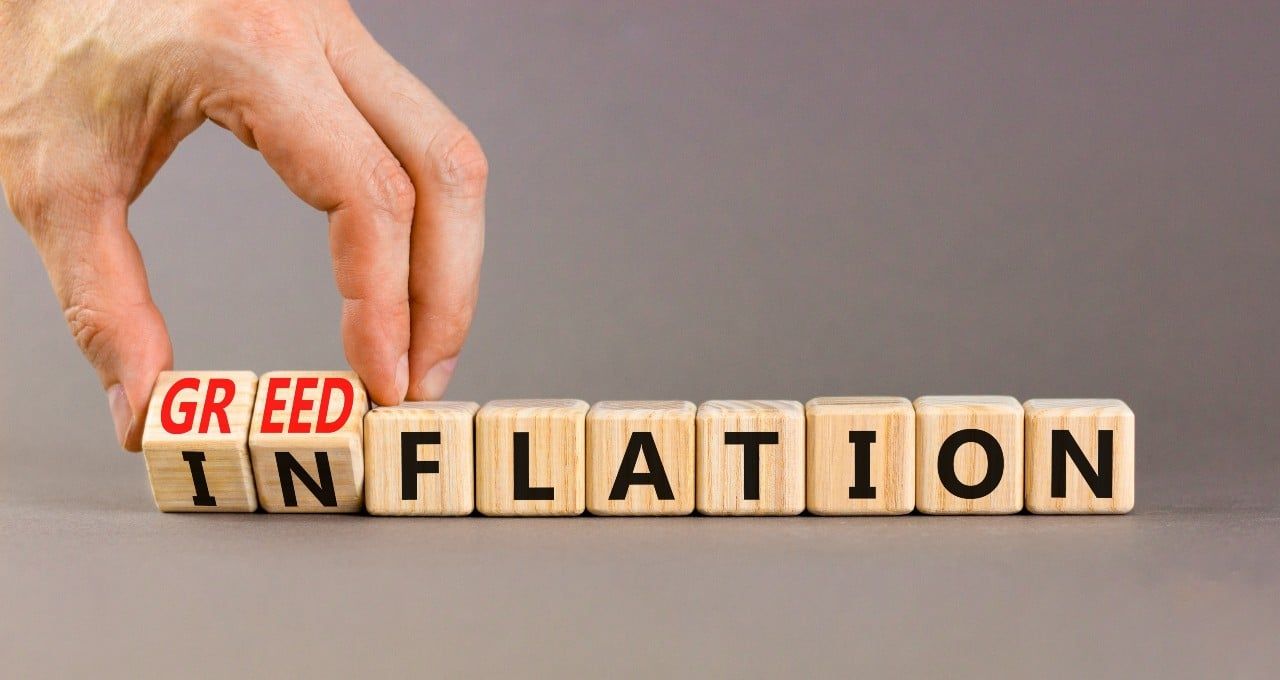

Quand des entreprises profitent de la hausse de l’inflation pour augmenter leurs prix au-delà de ce qui est nécessaire pour couvrir leurs coûts, on parle de cupidflation (en anglais, « greedflation »). Ce mot-valise, formé de « cupidité » et d’« inflation », désigne un concept assez récent, apparu surtout en raison de la persistance de l’inflation. Ces dernières années, bon nombre d’entreprises ont fait l’objet d’allégations de pratiques de tarification injustes liées à la cupidflation.
Qu’est-ce que la cupidflation?
Si une entreprise profite de l’inflation pour hausser ses prix, même quand ce n’est pas vraiment nécessaire pour faire face à l’inflation ou à la hausse des coûts, elle participe à la cupidflation. Ce concept a gagné du terrain en partie à cause de la flambée des coûts pendant la pandémie mondiale de COVID-19. L’inflation augmentait, et les prix aussi.
Selon bien des gens, certaines entreprises ont vu là une occasion de profiter de la hausse des coûts pour augmenter leurs propres prix, non pas pour assurer leur survie, mais simplement pour accroître leurs marges de profit. À un certain point, si rien ne vient freiner la tendance, le prix des biens n’a plus aucun lien avec l’offre ou la demande : il est plutôt dicté par la cupidité et la volonté de réaliser des profits records à tout prix. Si, par cupidité, les prix ne sont pas corrigés même après la reprise et la stabilisation de l’économie, cela peut mener à la cupidflation.
Comment la cupidflation peut-elle se produire?
La cupidflation peut se manifester de différentes façons dans le marché :
Les prix abusifs
Une hausse de prix draconienne consiste parfois à tirer profit d’une situation économique ou d’une période d’incertitude. Cela se produit aussi quand il y a une pénurie réelle ou perçue d’un produit, et que le prix est augmenté en conséquence, plutôt qu’en fonction de l’offre ou des coûts réels.
La fixation des prix
Quand certaines entreprises détiennent une plus grande part d’un secteur ou d’un marché, elles peuvent s’entendre pour hausser les prix. On voit parfois cette situation dans les secteurs où quelques « gros joueurs » dominent le marché et sont donc en mesure de le contrôler efficacement. Ils savent que les gens ont peu de choix, et ils en profitent. Au Canada, le Bureau de la concurrence surveille les industries et a à cœur l’intérêt des consommateurs.
La réduflation
C’est quand une entreprise choisit de réduire le format ou la quantité d’un produit tout en gardant le même prix, ou même en l’augmentant. Elle compte sur le fait que la clientèle ne vérifiera pas le rapport prix-quantité avant l’achat, surtout s’il s’agit d’un produit acheté régulièrement dans une certaine fourchette de prix, comme des biens de consommation courante ou des produits d’hygiène personnelle.
Les pratiques contraires à l’éthique
Les entreprises qui profitent des périodes d’incertitude économique pour hausser leurs prix au-delà de ce qui est nécessaire pour couvrir leurs coûts d’exploitation, et même leurs marges de profit, ont souvent recours à des pratiques contraires à l’éthique pour maintenir cette position et réaliser des « profits records ».
Les effets sur la population canadienne
Les Canadiens composent avec l’inflation et la hausse des coûts depuis un bon moment déjà. Les prix ont fluctué dans le secteur de l’énergie, et les prix sur le marché de l’habitation ont considérablement augmenté. Les Canadiens remarquent aussi depuis un bon moment la réduflation et la hausse générale du prix des aliments.
Les télécommunications, les services bancaires et financiers et les chaînes d’épiceries ne sont que quelques-uns des secteurs au Canada où il y a très peu de concurrence à grande échelle. Bien des secteurs font donc face à une sorte d’oligopole, ce qui facilite la cupidflation, ou même des prix plus élevés en général.
Dans l’ensemble, l’inflation au Canada est maintenant redescendue aux environs de 2 %, mais les prix en magasin n’ont pas suivi. Bien des études ont constaté que les salaires sont loin d’augmenter au même rythme que les prix, ce qui réduit le pouvoir d’achat en général et, par conséquent, le niveau de vie.
Cela veut aussi dire que les Canadiens doivent dépenser davantage pour les produits essentiels et les coûts fixes, ce qui leur laisse moins d’épargne. Pour une personne qui essaie de joindre les deux bouts, il est difficile de mettre en parallèle cette réalité du terrain et les profits de plusieurs millions de dollars des grandes sociétés. Cela creuse les inégalités de revenus, et les gens s’endettent davantage simplement pour suivre le coût de la vie.
Il est difficile de dire si toutes ces observations découlent de la cupidflation, parce que bien d’autres facteurs entrent en jeu, surtout dans des secteurs comme l’habitation et l’énergie. Les économistes et les spécialistes des politiques publiques ont aussi des opinions divergentes sur l’ampleur réelle des effets de la cupidflation. Certains estiment que les fluctuations de prix sont dues aux forces du marché et à la reprise économique, et non à la cupidité.
Que pouvez-vous faire face à la cupidflation?
Les spécialistes ne s’entendent toujours pas pour dire si la cupidflation est vraiment due à la cupidité ou à d’autres conditions du marché. Quelle qu’en soit la raison, il reste que les coûts sont souvent encore trop élevés. Même si le prix des choses échappe à votre contrôle, la bonne nouvelle, c’est que vous pouvez tout à fait contrôler votre propre argent.
Faites un budget et respectez-le
Si vous n’avez jamais fait de budget, prenez simplement le temps d’observer vos habitudes de dépenses. Vous remarquerez peut-être certaines tendances, ou vous verrez dans quelles catégories vous dépensez le plus. Cela peut vous aider à bien structurer un budget et à vous assurer d’avoir prévu assez d’argent pour chaque poste.
Commencez à rembourser vos dettes
Remboursez vos dettes, surtout celles qui ont un taux d’intérêt plus élevé, comme les cartes de crédit. Les intérêts peuvent s’accumuler rapidement et gruger une bonne partie de votre paie pendant des années, jusqu’à ce que vous ayez tout remboursé. Quand vous faites votre budget, voyez si vous pouvez trouver un petit surplus à consacrer à vos dettes à intérêt élevé. Chaque dollar compte!
Épargnez pour un fonds d’urgence
On recommande d’avoir de 3 à 6 mois de dépenses courantes de côté dans un fonds d’urgence, mais il faut du temps pour épargner autant! Commencez petit et ouvrez un compte d’épargne distinct dans lequel vous pouvez verser de l’argent chaque mois. Voyez-le comme une tirelire, et faites-le grossir petit à petit.
Améliorez votre littératie financière
Les compétences en finances personnelles sont très importantes pour tout le monde, et il n’est jamais trop tard pour apprendre. La bonne nouvelle, c’est qu’il existe beaucoup de ressources pour vous aider à améliorer votre littératie financière. Faire un budget, rembourser vos dettes régulièrement et vous bâtir un fonds d’urgence, c’est un excellent début!
Faites des achats réfléchis
Prenez une décision consciente pour chacun de vos achats et demandez-vous s’il en vaut vraiment le temps et l’argent. Vous pourriez aussi envisager la frugalité, surtout dans les domaines où ça ne vous dérange pas de faire des compromis. Observer vos habitudes de dépenses vous aidera à cerner ces domaines. Cela vous permettra aussi d’étirer vos dollars dans les domaines qui comptent pour vous. Ensemble, ces mesures peuvent vous aider à respecter votre budget.
Ce qu’il faut retenir
La cupidflation est un concept controversé qui a gagné beaucoup de terrain. Il s’agit du fait, pour des entreprises, de hausser leurs prix au-delà de ce qui est nécessaire pour couvrir leurs coûts ou maintenir leurs revenus.
Elle peut se manifester de diverses façons, comme les prix abusifs, la fixation des prix, la réduflation ou d’autres pratiques contraires à l’éthique. Les Canadiens composent avec l’inflation et la hausse des coûts depuis un bon moment déjà, dans plusieurs secteurs. Selon des spécialistes, les hausses de prix draconiennes ne seraient peut-être pas uniquement dues à l’inflation, mais aussi à d’autres forces du marché. Même si c’est peut-être vrai, la hausse des coûts est un vrai problème, et il existe quelques façons de garder le contrôle de vos finances.
Observer vos habitudes de dépenses et respecter un budget, c’est un excellent début. La prochaine étape consiste à commencer à rembourser vos dettes et à vous bâtir un fonds d’urgence dans lequel vous pourrez puiser pour éviter d’autres dettes à intérêt élevé. Vous avez des dettes? Communiquez avec l’un de nos conseillers en crédit qualifiés pour obtenir des conseils. Ils peuvent vous aider à trouver la stratégie de désendettement qui pourrait convenir à votre situation.