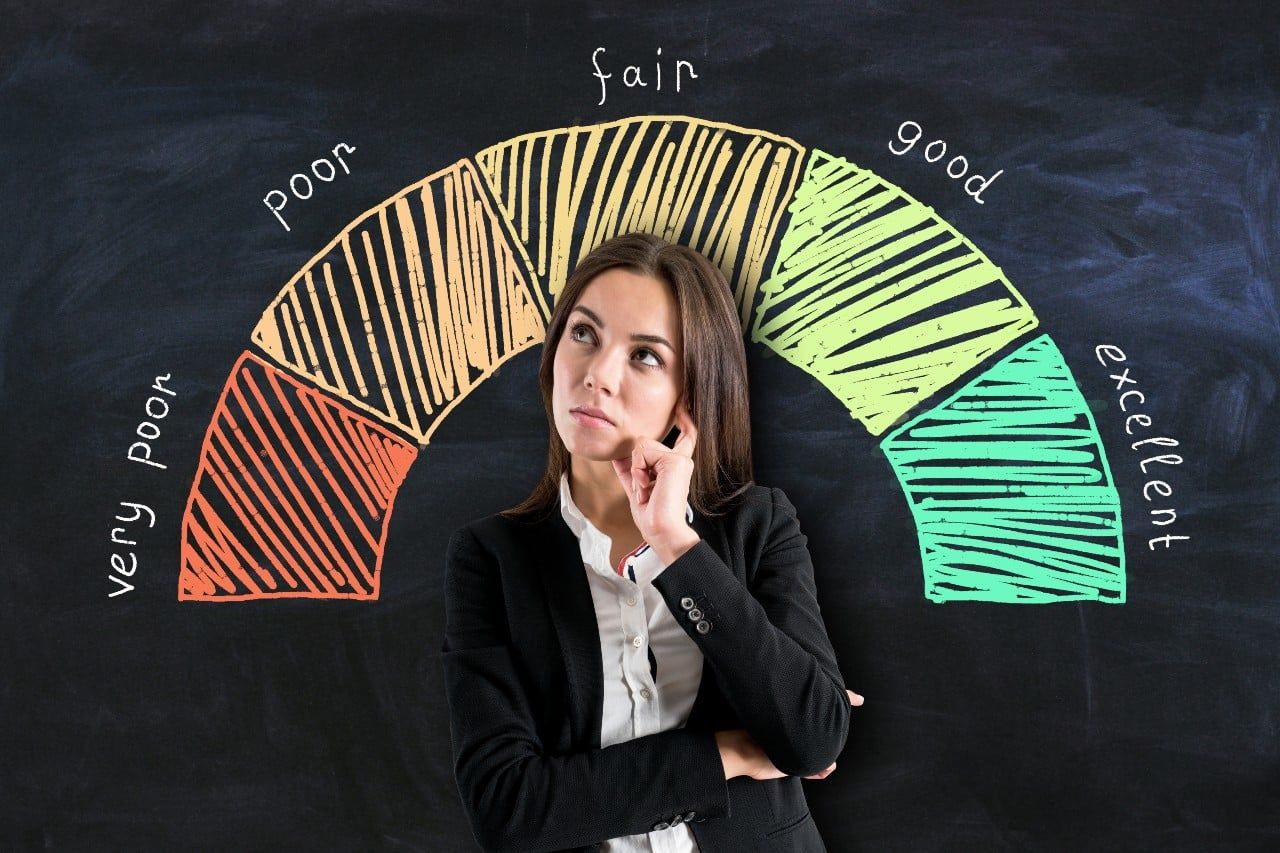
La cote de crédit est un nombre à trois chiffres qui reflète la façon dont vous gérez vos dettes et remboursez l’argent emprunté, y compris les prêts, les cartes de crédit et les marges de crédit. Les cotes de crédit vont habituellement de 300 à 900, et une cote de plus de 750 est considérée comme excellente. Une cote inférieure à 680 indique qu’il faut améliorer votre crédit. Ce simple nombre aide les prêteurs à prendre des décisions plus rapides et plus éclairées, tout en encourageant les consommateurs à adopter et à maintenir de saines habitudes financières.
Vous pouvez obtenir votre cote de crédit auprès des agences d’évaluation du crédit, des banques, des institutions financières ou d’autres fournisseurs de cotes de crédit. Toutefois, la cote fournie par chacun peut être différente. Ça peut être déroutant, et parfois frustrant, quand on essaie d’améliorer sa cote sans savoir quel chiffre prendre comme point de départ. Dans cet article, nous expliquons pourquoi ces écarts existent.
Sur quoi repose une cote de crédit
Les cotes de crédit sont habituellement calculées à partir des renseignements recueillis par les agences d’évaluation du crédit. Le Canada compte deux grandes agences : Equifax et TransUnion. En général, les agences recueillent des renseignements comme vos renseignements personnels (nom, âge, adresse), les détails du crédit que vous utilisez (type, montant), les demandes de renseignements d’autres prêteurs et les dossiers publics comme les faillites et les propositions de consommateur, et elles recueillent ces renseignements de façon indépendante.
Voici quelques-uns des principaux facteurs qu’elles examinent pour établir votre cote de crédit :
- Les antécédents de paiement : si vous avez payé vos dettes au plus tard à la date d’échéance
- Le taux d’utilisation du crédit : la part du crédit utilisé par rapport à votre limite de crédit totale
- L’historique de crédit : depuis combien de temps vous utilisez du crédit
- Les types de crédit : prêts hypothécaires, cartes de crédit, etc.
- Les vérifications de crédit : quand et à quelle fréquence les prêteurs consultent votre dossier de crédit
Les écarts entre les cotes de crédit
Les renseignements sur votre activité financière sont normalisés. Il est donc tout à fait raisonnable de se demander pourquoi votre cote de crédit peut varier. Voici quelques raisons :
Des formules de calcul différentes
Il n’existe pas une seule formule pour calculer les cotes de crédit. Chaque agence peut utiliser une formule différente. Même au sein d’une même agence, vous pourriez voir des variations selon les modèles de notation utilisés. FICO et CreditVision Risk Score sont deux des principaux modèles de notation. Chacun accorde notamment une pondération différente aux facteurs mentionnés ci-dessus, aux seuils de retard et aux taux d’utilisation. Les cotes produites par ces modèles sont donc différentes, ce qui explique les écarts entre les cotes déclarées par les deux agences.
Le moment où l’information est reçue
Même si l’information transmise aux agences est exacte, elle n’est pas reçue au même moment. Les cotes de crédit ne sont pas figées : elles changent au fil des mises à jour. Si une agence met à jour vos renseignements plus tôt que l’autre, vous pourriez voir une différence dans votre cote. De plus, les prêteurs transmettent l’information aux agences à des moments différents.
Des renseignements inexacts
Parfois, les écarts entre les cotes de crédit peuvent être dus à des erreurs. Un mauvais solde de compte, ou des comptes qui ne vous appartiennent pas et qu’une agence a pris en compte par erreur, peuvent causer des écarts. De plus, ce ne sont pas tous les prêteurs qui transmettent l’information aux deux agences, selon leurs politiques. L’une peut donc avoir des renseignements plus exacts que l’autre. Certains prêteurs peuvent aussi ne pas déclarer du tout votre activité financière aux agences, ce qui nuit à la déclaration de votre crédit. Des changements dans vos renseignements personnels peuvent aussi causer des écarts. Par exemple, si vous utilisez un nom différent de votre nom de naissance et que les agences n’ont pas fait le rapprochement, ça pourrait créer des écarts.
Composer avec des cotes de crédit différentes
Il est normal d’avoir de légères variations entre les cotes de crédit des différentes agences, en raison des modèles et des formules utilisés. Par contre, si l’écart est dû à des erreurs, il faut agir. Vérifiez régulièrement vos dossiers de crédit. Vous pouvez obtenir gratuitement votre cote et votre dossier de crédit auprès des agences d’évaluation du crédit. Examinez-les pour repérer toute inexactitude. Assurez-vous que tous les comptes de crédit déclarés sont bien les vôtres. Les vérifier régulièrement peut vous aider à repérer les erreurs. Si vous en trouvez, déposez une plainte auprès de l’agence concernée et faites-les corriger. Demandez toujours un dossier aux deux agences pour avoir un portrait complet. Consulter vos dossiers de crédit ne nuit pas à vos cotes, parce que vous ne demandez pas de nouveau crédit; vous pouvez donc le faire régulièrement.
Améliorer votre cote de crédit
Comme les écarts entre les cotes de crédit sont en grande partie indépendants de votre volonté, il est sans doute plus judicieux de vous concentrer sur de bonnes habitudes de crédit. Des tiers autorisés, comme les prêteurs et les employeurs, consultent les dossiers de crédit pour évaluer votre solvabilité. Payez vos factures à temps et gardez vos soldes de crédit bas pour améliorer vos cotes. Une bonne cote de crédit est essentielle, car elle procure plusieurs avantages, dont des approbations plus rapides pour de futurs produits de crédit, des limites de carte de crédit plus élevées, de meilleures chances d’obtenir un prêt au besoin et des taux d’intérêt plus bas, entre autres. Même les propriétaires consultent souvent les dossiers de crédit. Une cote faible ou passable pourrait ne pas vous procurer ces avantages. Concentrez-vous donc sur une bonne gestion de votre crédit pour profiter des avantages d’une bonne cote.
Si votre cote a dégringolé à cause de dettes ingérables, pensez à obtenir une consultation gratuite avec l’un de nos conseillers en crédit qualifiés. Ils examineront vos options avec vous et vous aideront à prendre le chemin d’une vie sans dettes et d’une meilleure cote de crédit.