À une époque où les prix continuent de monter en flèche, toute baisse de revenu est un scénario redouté. Heureusement, les lois fiscales du gouvernement du Canada prévoient des mécanismes de remplacement du revenu. Ils prennent la forme de prestations que les Canadiens financent pendant qu’ils travaillent et dont ils profitent quand leurs revenus s’arrêtent ou sont interrompus. Deux de ces prestations sont celles du Régime de pensions du Canada (RPC) et de l’assurance-emploi (AE).
Depuis 2024, le gouvernement fédéral a augmenté le montant des cotisations à ces deux programmes, ce qui veut dire que certains d’entre vous ont probablement vu leur salaire net diminuer. Lisez la suite pour en savoir plus.
Les notions de base
Les cotisations au RPC et à l’AE sont retenues sur la paie des employés, et l’employeur verse aussi un montant à ce titre. Les travailleurs autonomes doivent verser le montant total (part patronale et part salariale). L’argent versé au RPC est géré par l’Office d’investissement du RPC (OIRPC).
Depuis 2024, la tranche de revenu sur laquelle les cotisations au RPC sont calculées a changé, tout comme le taux de cotisation à l’AE. Le revenu minimal à partir duquel il faut cotiser au RPC est de 3 500 $. Le maximum des gains ouvrant droit à pension était de 66 600 $. Le taux de cotisation actuel est de 5,95 %.
Le calcul des cotisations au RPC fonctionne ainsi : on soustrait l’exemption de base de 3 500 $ de son revenu, puis on multiplie la différence par 5,95 %. Si vous gagnez plus de 66 600 $, le revenu supplémentaire n’est pas assujetti aux cotisations au RPC. La cotisation maximale d’un employé au RPC serait donc de 3 754,45 $ par année.
Toutefois, depuis 2024, le maximum des gains ouvrant droit à pension est passé de 66 600 $ à 68 500 $. De plus, toute personne qui gagne plus de 68 500 $ doit verser une cotisation de deuxième niveau, calculée au taux de 4 % sur les gains allant jusqu’à 73 200 $.
Les répercussions
RPC
Cela signifie que la cotisation maximale totale au régime de pensions augmentera de 300 $ par année pour les personnes qui gagnent plus de 73 200 $. Les personnes qui gagnent moins de 66 600 $, soit l’ancien plafond, ne verront aucun changement.
Pour mieux comprendre les calculs, consultez le tableau ci-dessous.
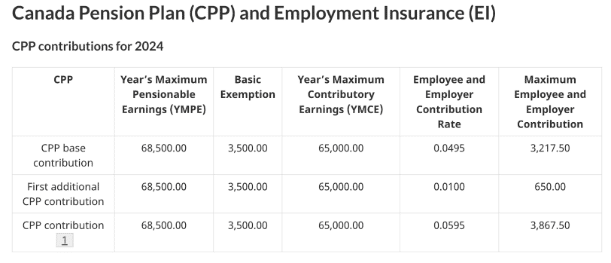
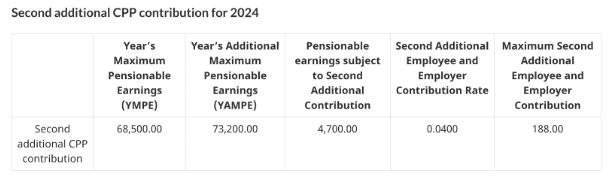
Source : https://www.canada.ca/en/revenue-agency/services/forms-publications/payroll/t4032-payroll-deductions-tables/t4032on-jan/t4032on-january-general-information.html#_Toc337712807
Même si la cotisation supplémentaire peut faire mal à certains portefeuilles, elle augmentera les prestations de retraite ou les prestations de survivant du RPC. Cette bonification du RPC fait passer la pension de retraite du quart au tiers des gains admissibles.
AE
Le taux de cotisation à l’assurance-emploi est passé de 1,63 $ à 1,66 $ par tranche de 100 $ de rémunération assurable pour les particuliers. Le maximum de la rémunération assurable annuelle est passé de 61 500 $ à 63 200 $. Ainsi, en 2024, la cotisation à l’AE des employés qui gagnent plus de 63 200 $ augmentera de 46,67 $.
Encore une fois, il faut toutefois rappeler que la cotisation versée aujourd’hui rapportera sous forme de prestations quand on se retrouve sans emploi et à la recherche d’un travail, ou quand on prend congé pour améliorer ses compétences. Le programme d’AE offre aussi des prestations spéciales aux travailleurs qui s’absentent du travail en raison de certains événements de la vie :
- une maladie
- une grossesse
- les soins à un nouveau-né ou à un enfant nouvellement adopté
- les soins à une personne gravement malade ou blessée
- les soins à un membre de la famille gravement malade qui présente un risque important de décès
Demander le RPC ou l’AE
D’abord, vous devez vous assurer d’être admissible aux prestations du RPC ou de l’AE. Pour le RPC, il y a des exigences d’âge : vous devez avoir au moins 60 ans. Toutefois, le RPC n’est pas réservé à l’âge de la retraite. La prestation d’invalidité du Régime de pensions du Canada (RPC) est un paiement mensuel que vous pouvez recevoir si vous êtes incapable de travailler en raison d’une invalidité, à condition d’avoir cotisé au RPC. Dans le cas de l’AE, assurez-vous de faire votre demande dès que vous arrêtez de travailler. Si vous attendez plus de 4 semaines après votre dernier jour de travail pour présenter votre demande de prestations, vous pourriez perdre des prestations. Un membre du personnel de Service Canada déterminera votre admissibilité, après quoi vous pourrez commencer à recevoir votre pension de retraite du RPC ou vos prestations d’AE.
Le mot de la fin
L’indice des prix à la consommation, ou l’inflation, est en hausse au Canada. Même si les retenues supplémentaires sur le revenu peuvent serrer les budgets en ce moment, les Canadiens peuvent se rassurer : ces cotisations bonifieront leur épargne-retraite et remplaceront au moins en partie toute perte de revenu attribuable à des circonstances indépendantes de leur volonté.